글로벌 증시와 가상자산 시장을 가리지 않고 테크 시장을 강력하게 견인해 온 동력은 단연 인공지능(AI)이며, AI 관련주는 최근 시장에서 가장 뜨거운 화두입니다.
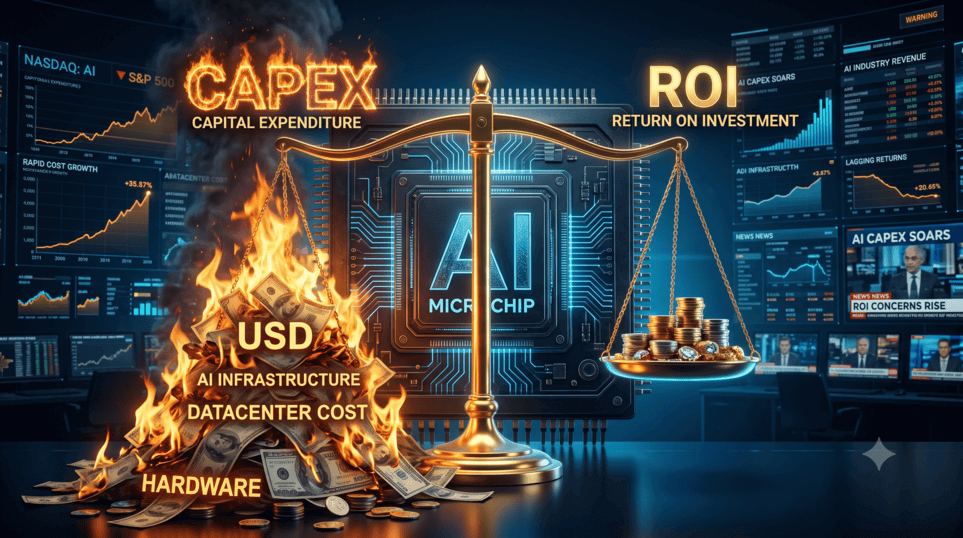
엔비디아(Nvidia)의 실적 발표 때마다 전 세계 금융시장이 요동치고, 빅테크 기업들이 AI 주도권을 잡기 위해 매분기 막대한 설비투자(Capex)를 집행하는 풍경은 일상이 되었습니다.
하지만 최근 AI 섹터를 바라보는 시장의 시선은 이전과 확연히 달라지고 있습니다. 단순히 “GPU를 얼마나 사 모았는가”라는 질문을 넘어, “그 막대한 투자로 언제, 얼마나 실질적인 돈(수익)을 벌어들일 것인가?”라는 서늘한 냉정함이 시장을 지배하기 시작했습니다.
1. 빅테크 AI 설비투자(Capex)와 ‘ROI(투자대비수익)’ 불균형 심화
마이크로소프트, 알파벳(구글), 메타, 아마존 등 빅테크 4사의 2026년 합산 AI 설비투자(Capex) 규모는 약 7,250억 달러에서 7,600억 달러에 이를 것으로 전망됩니다. 이는 2025년 4,100억 달러 수준에서 약 77%~85% 급증한 수치입니다. 2023년 그룹 영업현금흐름의 33% 수준이었던 AI 설비투자는 2026년 93%까지 치솟을 것으로 추정되며, 지출 속도가 현금 창출 능력을 압도하고 있습니다.
글로벌 투자은행들은 회사별 지출과 수익 창출의 뚜렷한 온도 차이에 주목하고 있습니다.
- 알파벳(구글): 2026년 전체 설비투자로 1,800억~2,050억 달러를 집행할 예정입니다. 구글 클라우드 매출이 2026년 1분기 기준 전년 동기 대비 약 63% 성장하며 방어하고 있으나, 막대한 지출 규모로 인해 투자대비수익에 대한 시장의 검증 요구가 커지고 있습니다.
- 마이크로소프트: 2026년 약 1,900억 달러의 설비투자를 계획하고 있습니다. 클라우드 부문인 애저(Azure)의 2026년 1분기 매출이 전년 동기 대비 31~40% 성장하고, 370억 달러의 AI 매출 런레이트(Run rate)를 기록하며 빅테크 중 가장 강력한 수익화 신호를 보이고 있습니다.
- 아마존: 2026년 약 2,000억 달러의 설비투자를 집행할 것으로 예상되어 주요 클라우드 사업자 중 가장 큰 지출을 기록할 전망입니다.
- 메타: 2026년 1,250억~1,450억 달러의 설비투자를 계획 중이나, 클라우드 인프라 계약이 아닌 자사 광고 타겟팅 개선을 통해서만 간접적으로 수익을 창출하는 한계가 있습니다. 실제로 2026년 4월 메타가 설비투자 가이던스를 상향했을 때, 뚜렷한 인프라 매출 없이 현금을 소진한다는 투자자들의 실망감으로 주가가 9.25% 급락하기도 했습니다.
이러한 불균형 상황에 대해 씨티은행(Citi)은 구글, 아마존, 메타가 2027년에서 2028년 사이 동시에 잉여현금흐름(FCF) 적자를 겪을 수 있다고 경고했습니다. 또한, 엔터프라이즈 환경에서 실제 AI를 도입한 기업 중 측정 가능한 수준의 재무적 수익(ROI)을 거두고 있는 곳은 5~8%에 불과한 실정입니다.
2. AI 섹터 패러다임의 변화: AI 1.0 vs AI 2.0
비용과 수익의 격차가 커짐에 따라, AI 산업의 주도권은 칩에서 시작해 자율 에이전트(Autonomous Agents), 맞춤형 ASIC 칩, 그리고 전력 및 냉각 인프라로 다변화되고 있습니다.
[표] AI 섹터 패러다임 변화 비교 (AI 1.0 vs AI 2.0)
| 구분 | AI 1.0 (학습 및 칩 확보 경쟁) | AI 2.0 (추론, 에이전트, 수익성 경쟁) |
| 핵심 승부처 | 거대언어모델(LLM) 파라미터 크기, GPU 개수 | 실질적 수익성(ROI), 서비스 응답 속도, 비용 절감 |
| 주요 하드웨어 | 범용 GPU (엔비디아 H100/B200 등) | 맞춤형 ASIC, 온디바이스 AI 칩, 전력·냉각 인프라 |
| 소프트웨어 지향점 | 단순 텍스트/이미지 생성 챗봇 | 스스로 과업을 수행하는 ‘AI 에이전트(Agents)’ |
| 병목 요소(Bottleneck) | HBM 및 GPU 수급 물량 | 전력 공급(원자력/SMR), 데이터센터 발열 제어 |
| 투자 평가 기준 | 기술적 혁신성과 성장 기대감 | 재무제표상 AI 매출 비중 및 잉여현금흐름(FCF) |
3. 새로운 핵심 병목: GPU 기근에서 ‘전력 및 냉각 인프라’로
AI 2.0 시대의 가장 커다란 복병은 ‘전력(Power)’입니다.
AI 데이터센터가 소비하는 전력량은 기존 일반 데이터센터의 수십 배에 달합니다. 초고성능 AI 가속기를 24시간 가동하고 발열을 식히는 냉각 시스템을 가동하는 데 엄청난 전력이 소모됩니다. 이로 인해 원자력 발전, 소형모듈원자로(SMR), 가스발전 및 액체냉각(Liquid Cooling) 기술을 보유한 인프라 기업들이 새로운 핵심 수혜주로 떠오르고 있습니다.
4. AI 섹터 투자자가 반드시 점검해야 할 4가지 체크리스트
AI 관련 주식이나 가상자산 프로젝트에 투자하고 있다면, 아래 4가지 관점에서 포트폴리오를 점검해야 합니다.
- AI 매출 비중과 잉여현금흐름(FCF): 맹목적인 투자 지출을 넘어 전체 매출 중 AI 서비스로 발생하는 실질 매출 비중이 상승하고 있는지 확인하세요.
- ‘AI 에이전트’ 생태계 선점 여부: 단순 질의응답을 넘어 복잡한 워크플로우를 스스로 수행하는 ‘자율형 에이전트’를 구축하고 있는가 파악해야 합니다.
- 에너지 및 온디바이스 대응력: 전력 효율성이 뛰어난 기술 및 기기 내부에서 직접 AI를 구현하는 온디바이스 NPU 기술력을 확보했는지 점검하세요.
- 데이터 저작권 및 보안성: AI 학습 데이터의 저작권 분쟁 리스크를 해소하고, 기업 내부 유출을 막는 보안(Enterprise Security) 솔루션을 갖췄는지 확인해야 합니다.
결론: 거품론을 뚫고 피어날 ‘실속형 AI’에 주목하라
과거 닷컴버블이나 스마트폰 혁명 당시에도 초기 인프라 보급이 끝난 후, 실질적인 서비스와 플랫폼 이익을 확보한 기업들이 최종 승자가 되었습니다. AI 섹터 역시 같은 길을 걷고 있습니다.
앞으로의 AI 시장은 막대한 설비투자를 확실한 매출로 전환할 수 있는 ‘수익 창출 기업’과, AI 가동을 물리적으로 지원하는 ‘전력·인프라 기업’ 중심으로 훨씬 정교하게 재편될 것입니다.
(※ 본 기사는 일반적인 금융 및 기술 동향 정보 제공을 목적으로 작성되었으며, 특정 종목이나 자산의 매수·매도를 권유하는 금융자문이 아닙니다.)
뉴스1608 관련 기사 추천
[기획] 기업 AI 도입 가이드 ⑤|왜 95%는 실패로 끝나는가
AI 붐의 숨은 청구서…빅테크가 데이터센터를 ‘빚’으로 짓기 시작했다
※ 본 기사는 공개된 시장 데이터를 바탕으로 뉴스1608이 정리한 정보성 콘텐츠입니다. 특정 종목에 대한 투자를 권유하지 않습니다.