
서울 아파트 예산별 총정리|5억·10억·20억대 어디에 살 수 있나, 25개 구 실거래가와 필요 자기자본
 News1608 편집부 6 분 읽기
“내 예산으로 서울 어디에 살 수 있을까?” 집을 알아보기 시작하면 가장 먼저 부딪히는 질문입니다. News1608은 지난 9월부터 서울 25개 자치구의 아파트 실거래가를 구별로 하나씩 정리해 왔습니다. 이 글은 그 시리즈를 예산별로 다시 묶은 서울 아파트 지도입니다.
구마다 대표 거래 사례 하나씩을 뽑아 5억대, 10억대, 15억 이상 세 구간으로 나누고, 서울 전역에 적용되는 대출 규제를 반영해 구간별로 실제 필요한 자기자본까지 계산했습니다. 관심 있는 구는 각 표의 링크에서 단지별 상세 기사를 확인하실 수 있습니다.
한눈에 보는 3줄 요약
① 5억~6억 원대로는 도봉·강북·노원·중랑·금천·강서·구로·관악·양천(신월) 구축 59~84㎡가 현실적인 선택지입니다.
② 10억 원 안팎이면 동작·강동·영등포·은평·서대문·성북·광진·동대문·성동에서 구축 84㎡ 또는 신축급 59㎡를 볼 수 있습니다.
③ 서울 전역이 규제지역이라 15억 원을 넘는 순간 대출 한도가 6억 원에서 4억 원으로 줄어듭니다. 예산을 짤 때 집값보다 ‘자기자본’을 먼저 계산해야 합니다.
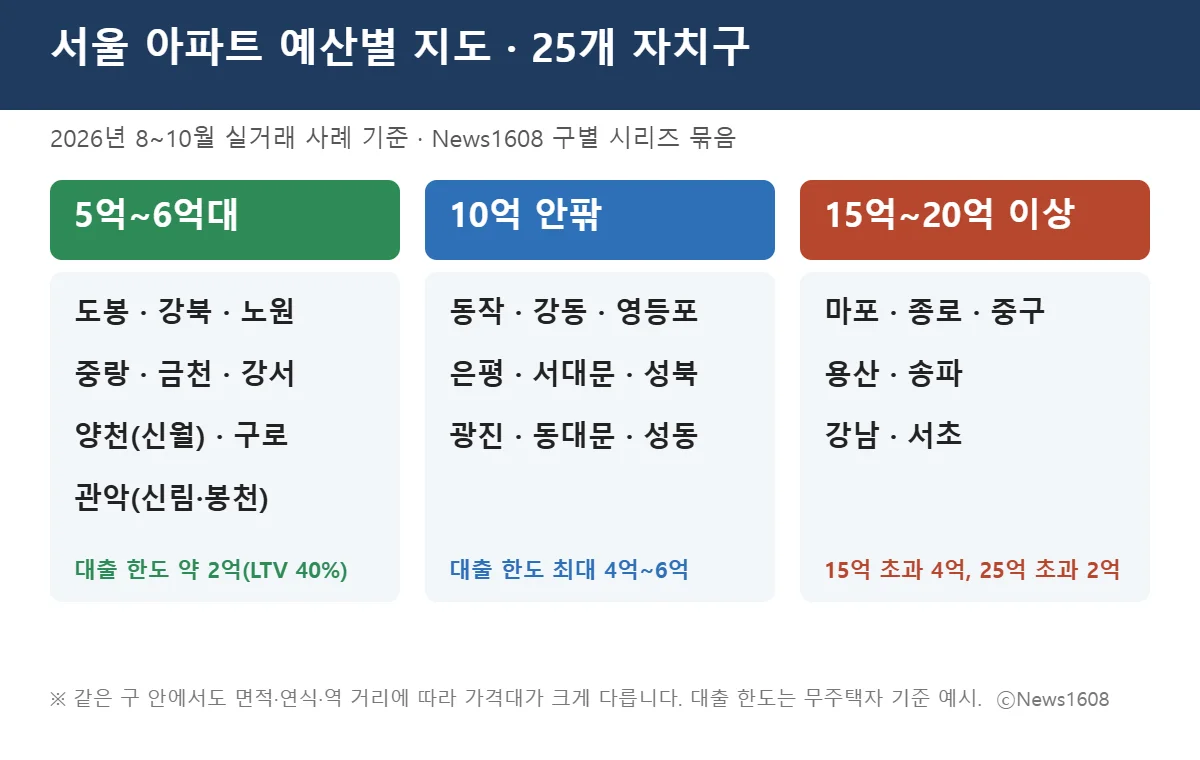
※ 거래 사례는 국토교통부 실거래가 신고 자료를 바탕으로 각 구별 기사 작성 시점(2026년 8~10월)에 확인한 과거 거래입니다. 현재 호가·시세와 다를 수 있으니 계약 전에는 국토교통부 실거래가 공개시스템에서 최신 거래를 다시 확인하시기 바랍니다.
목차
서울 아파트 예산 짜기 전에: 대출 한도부터 확인
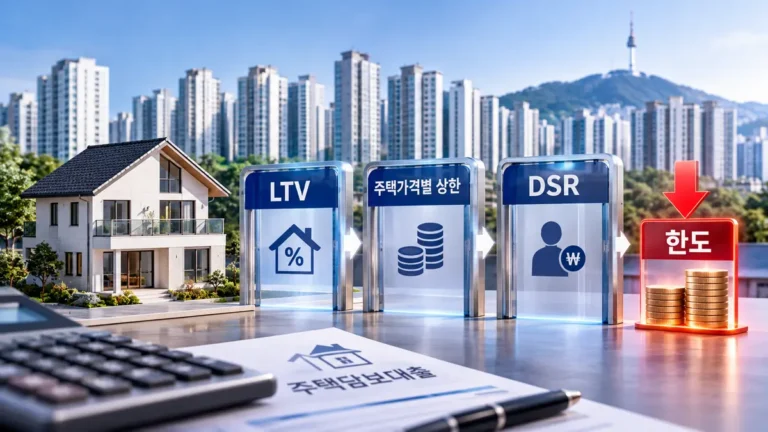
2025년 10·15 대책 이후 서울 25개 구 전역은 규제지역입니다. 무주택자도 주택담보대출비율(LTV)이 40%로 묶이고, 여기에 집값 구간별 절대 한도가 따로 붙습니다. 15억 원 이하 최대 6억 원, 15억 원 초과~25억 원 이하 4억 원, 25억 원 초과 2억 원입니다. 둘 중 낮은 금액까지만 빌릴 수 있고, 연 소득 대비 원리금 비율(DSR) 40% 심사도 통과해야 합니다.
| 집값 | 최대 대출(LTV 40%·한도 중 낮은 값) | 필요 자기자본 | 월 원리금(연 4%·30년) |
|---|---|---|---|
| 5억 원 | 2억 원 | 3억 원 | 약 95만 원 |
| 7억 원 | 2억8000만 원 | 4억2000만 원 | 약 134만 원 |
| 10억 원 | 4억 원 | 6억 원 | 약 191만 원 |
| 15억 원 | 6억 원 | 9억 원 | 약 286만 원 |
| 20억 원 | 4억 원 | 16억 원 | 약 191만 원 |
| 30억 원 | 2억 원 | 28억 원 | 약 95만 원 |
※ 무주택자 일반 기준 예시입니다. 생애최초 구입자는 LTV가 70%까지 적용돼 5억 원 주택이면 대출 3억5000만 원(자기자본 1억5000만 원, 월 원리금 약 167만 원)까지 가능합니다. 실제 한도는 소득·기존 부채·스트레스 DSR에 따라 더 줄어들 수 있습니다. (대출 한도 근거: 금융위원회 10·15 대책 대출 규제 보도)
표에서 눈여겨볼 지점은 15억 원 경계입니다. 15억 원짜리 집은 6억 원을 빌릴 수 있지만, 16억 원짜리 집은 4억 원밖에 안 됩니다. 집값은 1억 원 올랐는데 필요한 현금은 3억 원 늘어나는 셈입니다. 대출 금리와 한도가 궁금하다면 금리별 대출이자 계산 기사도 함께 참고하세요.
5억~6억 원대: 서울 외곽 구축 59~84㎡
5억 원대 예산이면 노원·도봉·강북(노도강), 금천·관악·구로(금관구), 중랑·강서 등 서울 외곽의 구축 단지가 중심입니다. 도봉구처럼 84㎡를 5억 원 전후에 찾을 수 있는 곳도 있지만, 대부분은 59㎡ 이하 소형이거나 1990년대 준공 단지입니다.
| 자치구 | 대표 거래 사례 | 상세 기사 |
|---|---|---|
| 도봉구 | 방학동 신동아4 84.9㎡ 5억1500만 원 | 창동·방학·쌍문·도봉 비교 |
| 강북구 | 번동솔그린 59.8㎡ 5억 원 | 번동솔그린 총정리 |
| 노원구 | 상계주공12단지 41㎡ 5억8500만 원 | 상계동 교통·생활환경 |
| 중랑구 | 다우훼밀리 59.96㎡ 5억8000만 원 | 면목·신내·중화 비교 |
| 금천구 | 시흥·독산 59㎡ 4억6000만~4억7000만 원, 84㎡ 5억6000만~5억8500만 원 | 독산·시흥 실거래가 |
| 강서구 | 화곡동 중앙화곡하이츠 56.88㎡ 5억 원 | 방화·화곡 실거래가 |
| 양천구 | 신월동방원 84.96㎡ 5억7500만 원 | 신월동 84㎡ 비교 |
| 구로구 | 현대의보아파트 84.25㎡ 5억4800만 원 | 구로·오류·고척 비교 / 신안타워 |
| 관악구 | 신림동쌍용 59.26㎡ 5억5000만 원, 봉천두솔 65.71㎡ 5억1500만 원 | 신림동 / 봉천동 |
이 구간은 최근 서울에서 상승률이 가장 높은 곳이기도 합니다. 10월 초 한국부동산원 주간 통계에서 강북·금천·관악·도봉·노원구는 0.3%대 상승률을 기록했습니다. 대출 규제로 고가 주택 매수가 어려워진 수요가 10억 원 이하 단지로 몰린 결과로 해석됩니다.
10억 원 안팎: 구축 84㎡냐, 신축급 59㎡냐
10억 원 예산은 서울 중간권 9개 구에서 선택지가 가장 넓습니다. 다만 같은 10억 원이어도 역에서 먼 구축 84㎡와 역세권 신축급 59㎡ 가운데 하나를 골라야 하는 경우가 대부분입니다. 영등포구에서는 같은 10억 원대에 49㎡와 84㎡가 함께 거래될 정도입니다.
| 자치구 | 대표 거래 사례 | 상세 기사 |
|---|---|---|
| 동작구 | 상도현대 84.97㎡ 10억9000만 원 | 상도·사당·신대방 비교 |
| 강동구 | 둔촌동 광남캐스빌 84.77㎡ 10억2000만 원 | 길동·성내·둔촌 비교 |
| 영등포구 | 양평동6가 동양 84.85㎡ 10억3000만 원 | 49㎡ vs 84㎡ 비교 |
| 은평구 | 응암동 백련산해모로 60㎡ 10억2000만 원 | 녹번·불광·응암·진관 비교 |
| 서대문구 | 남가좌동현대 59.4㎡ 10억4500만 원 | 남가좌·북가좌·홍제 4곳 |
| 성북구 | 길음뉴타운2단지푸르지오 59.77㎡ 10억2500만 원 | 길음·종암·석관·안암 비교 |
| 광진구 | 군자동 일성파크 59.96㎡ 9억8000만 원 | 자양·구의·군자 비교 |
| 동대문구 | 전농동 동아 57.9㎡ 10억2000만 원, 래미안엘파인 84.94㎡ 11억3000만 원 | 청량리·답십리·전농 비교 |
| 성동구 | 청계대주파크빌 약 85㎡ 10억6000만 원 | 성동구 10억대 단지 |
10억 원 주택은 대출 4억 원을 받아도 자기자본 6억 원이 필요합니다. 생애최초 구입자라면 대출 한도가 6억 원까지 늘어 자기자본 4억 원으로도 접근할 수 있으니, 해당 여부부터 확인하는 것이 좋습니다.
15억~20억 원 이상: 도심·한강변·강남3구
마포·종로·중구·용산·송파·강남·서초는 대표 단지 84㎡가 대부분 20억 원을 넘습니다. 이 구간에서는 대출이 4억 원 또는 2억 원으로 묶이기 때문에 사실상 현금 여력이 매수 가능 여부를 결정합니다. 같은 구 안에서도 구축 소형이나 외곽 생활권을 보면 15억 원 안팎 선택지가 남아 있습니다.
| 자치구 | 대표 거래 사례 | 상대적으로 낮은 가격대 | 상세 기사 |
|---|---|---|---|
| 마포구 | 마래푸 84㎡ 25억2000만 원 | 상암월드컵파크3단지 32평 14억5000만 원 | 마포구 시세 |
| 종로구 | 경희궁자이 3단지 33평 24억8000만 원 | 경희궁자이 4단지 16평 10억 원 | 종로구 시세 |
| 중구 | 서울역센트럴자이 34평 22억9000만 원 | 남산타운 32평 17억4000만 원 | 중구 시세 |
| 용산구 | 한남·이촌 대표 단지 | 20억 원 안팎 단지 별도 정리 | 용산구 시세·토허제 |
| 송파구 | 헬리오시티 84.98㎡ 29억9500만 원 | 문정시영 35㎡ 9억 원 | 송파구 시세 |
| 강남구 | 은마 84㎡ 34억3000만 원 | 수서·자곡 15억 원대 | 강남구 시세 |
| 서초구 | 반포자이 84㎡ 42억 원 | 방배·내곡 20억 원 안팎 | 서초구 시세 |
흥미로운 점은 이 구간 안에서도 흐름이 갈린다는 것입니다. 10월 강남·서초·송파구는 주간 통계로 하락세를 이어간 반면, 마포구에서는 신고가가 잇따랐고 용산구는 상승으로 돌아섰습니다.
예산별로 꼭 확인할 3가지
- 평균 시세보다 ‘내 면적·내 연식’ 거래를 보세요. 구 평균 가격은 신축 대단지에 끌려 올라가 있는 경우가 많습니다. 원하는 면적의 최근 3개월 실거래를 직접 확인하는 것이 정확합니다. 방법은 아파트 실거래가 조회 방법에 정리했습니다.
- 15억 원 언저리라면 경계선을 의식하세요. 15억 원을 넘으면 대출이 2억 원 줄어듭니다. 같은 단지라도 층·향에 따라 15억 원 이하 매물을 고르는 것이 자금 계획에 유리할 수 있습니다.
- 전세를 끼고 생각한다면 전세가 흐름도 보세요. 올해 서울은 전셋값 누적 상승률이 매매가를 앞질렀습니다. 자세한 흐름은 서울 아파트값 87주 연속 상승 기사에서 다뤘습니다.
필자의 판단: 집값보다 자기자본이 지도를 정한다
금융 실무 관점에서 보면 지금 서울 아파트 시장은 ‘얼마짜리 집이 좋으냐’보다 ‘얼마를 현금으로 들고 있느냐’가 선택지를 가르는 구조입니다. 15억 원 이하에서는 대출이 집값의 40%까지 붙지만, 그 위로는 대출이 오히려 줄어듭니다. 그 결과 10억 원 이하 구간에 수요가 몰려 외곽 구축의 상승률이 높아지고, 고가 구간은 현금 부자만의 시장이 되는 양극화가 이어지고 있습니다.
실수요자라면 구를 먼저 정하기보다 ① 자기자본과 DSR로 가능한 대출을 계산하고 ② 그 금액으로 가능한 가격 구간을 정한 뒤 ③ 출퇴근 동선에 맞는 구를 고르는 순서를 권합니다. 이 글의 표는 그 세 번째 단계에서 지도처럼 쓰시면 됩니다. 시세는 계속 바뀌므로 News1608은 구별 기사를 주기적으로 업데이트할 예정입니다.
※ 본 글은 정보 제공 목적이며 특정 지역·단지 매수를 권유하지 않습니다. 대출 한도와 규제는 금융당국 발표와 금융기관 심사에 따라 달라질 수 있습니다.