반도체 슈퍼사이클이란? 메모리 가격 사이클 읽는 법과 2026년이 다른 이유
 News1608 편집부 1 분 읽기
뉴스에서 “반도체 슈퍼사이클“이라는 말이 다시 자주 들립니다. 삼성전자·SK하이닉스 실적이나 한국 수출 소식이 나올 때마다 빠지지 않는 표현이지만, 정확히 무엇을 뜻하는지, 언제 끝나는지 설명하는 글은 의외로 드뭅니다.
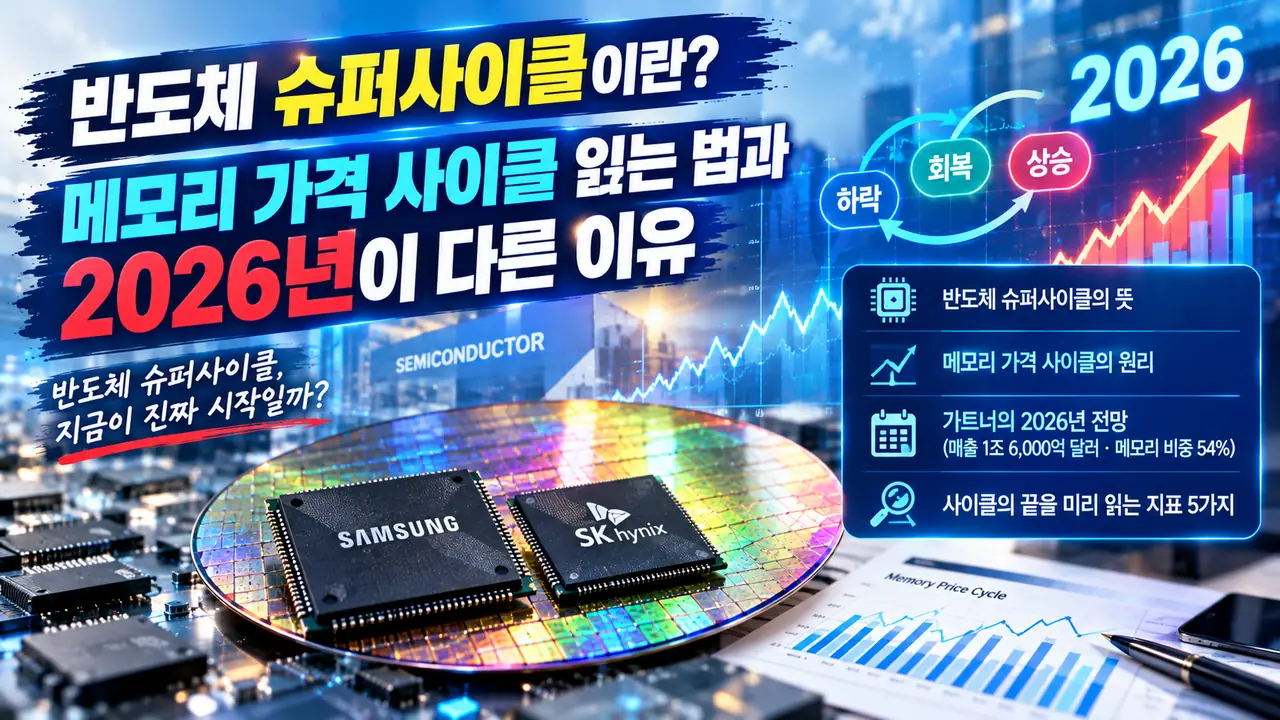
이 글에서는 반도체 슈퍼사이클의 뜻과 메모리 반도체 가격이 왜 주기적으로 오르내리는지, 2026년 사이클이 과거와 무엇이 다른지, 그리고 사이클의 끝을 미리 읽을 수 있는 지표 5가지를 정리합니다.
목차
반도체 슈퍼사이클이란?
반도체 산업, 특히 D램·낸드 같은 메모리 반도체는 원래 호황과 불황이 몇 년 주기로 반복되는 산업입니다. 이 가운데 평소보다 훨씬 길고 강하게 이어지는 호황 국면을 시장에서는 “슈퍼사이클”이라고 부릅니다. 공식 경제 용어라기보다 “이번 호황은 보통 사이클과 차원이 다르다”는 뜻을 담은 시장 표현입니다.
메모리 반도체 가격은 왜 주기적으로 오르내릴까
메모리 반도체는 제품 차별화가 크지 않아 가격이 수요와 공급으로 결정되는 원자재와 비슷한 성격을 갖습니다. 문제는 공장을 짓는 데 2~3년이 걸린다는 점입니다. 그래서 수요가 갑자기 늘면 공급이 따라가지 못해 가격이 급등하고, 높은 가격을 보고 여러 기업이 동시에 증설하면 몇 년 뒤 물량이 한꺼번에 쏟아져 가격이 급락합니다.
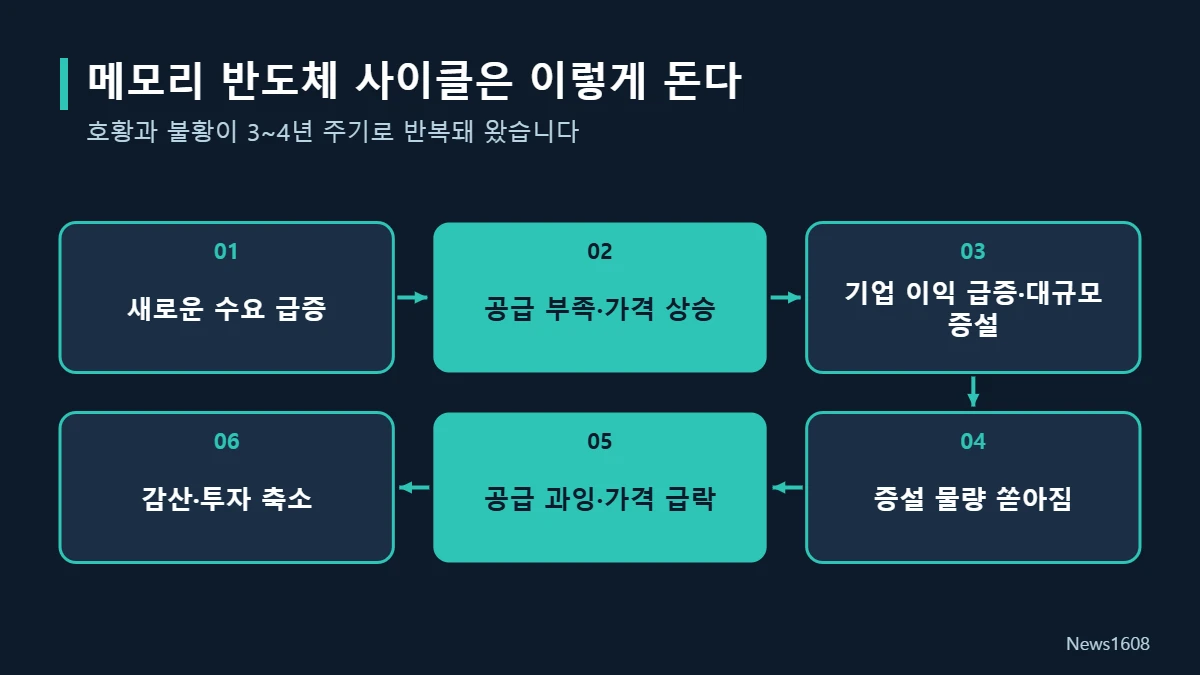
과거에도 스마트폰 보급, 클라우드 서버 투자, 팬데믹 시기 PC·서버 수요 같은 새로운 수요가 나타날 때마다 호황이 왔고, 이후 증설과 재고 누적으로 불황이 뒤따랐습니다. 반도체 기업 실적과 주가가 크게 출렁이는 이유가 바로 이 구조 때문입니다.
2026년 반도체 시장, 숫자로 보면
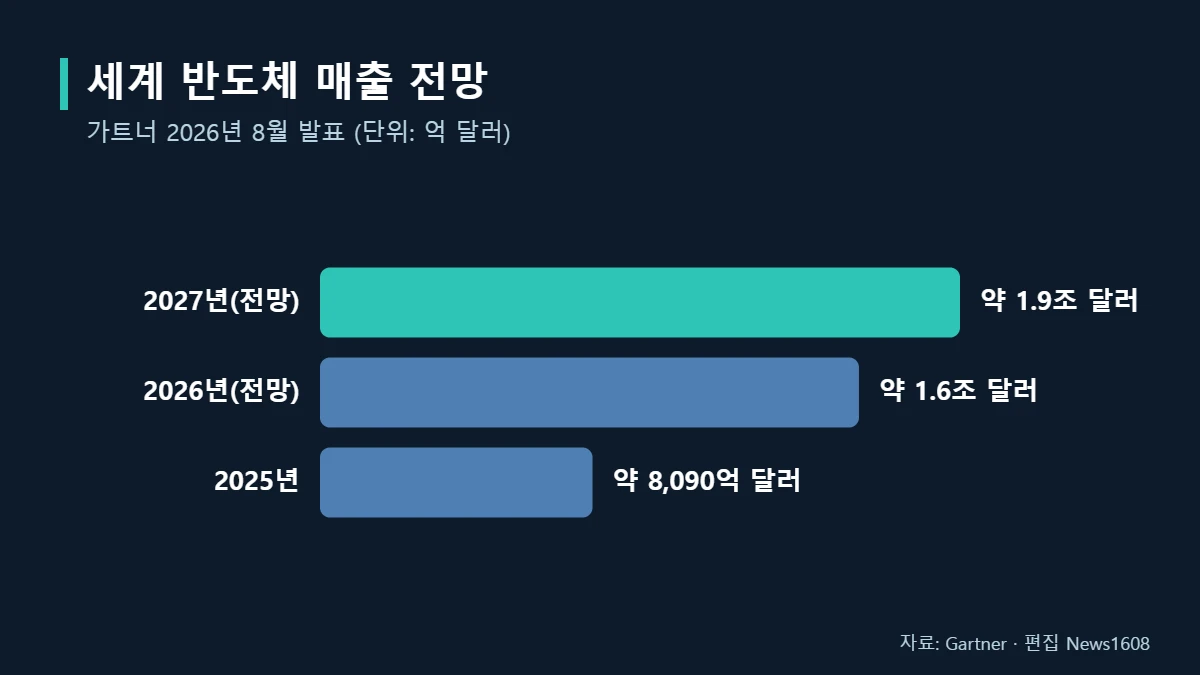
가트너는 2026년 8월 발표에서 올해 세계 반도체 매출이 약 1조6,000억 달러로, 2025년(약 8,090억 달러)보다 92% 늘어날 것으로 전망했습니다. 2027년에는 약 1조9,000억 달러까지 커질 것으로 봤습니다.
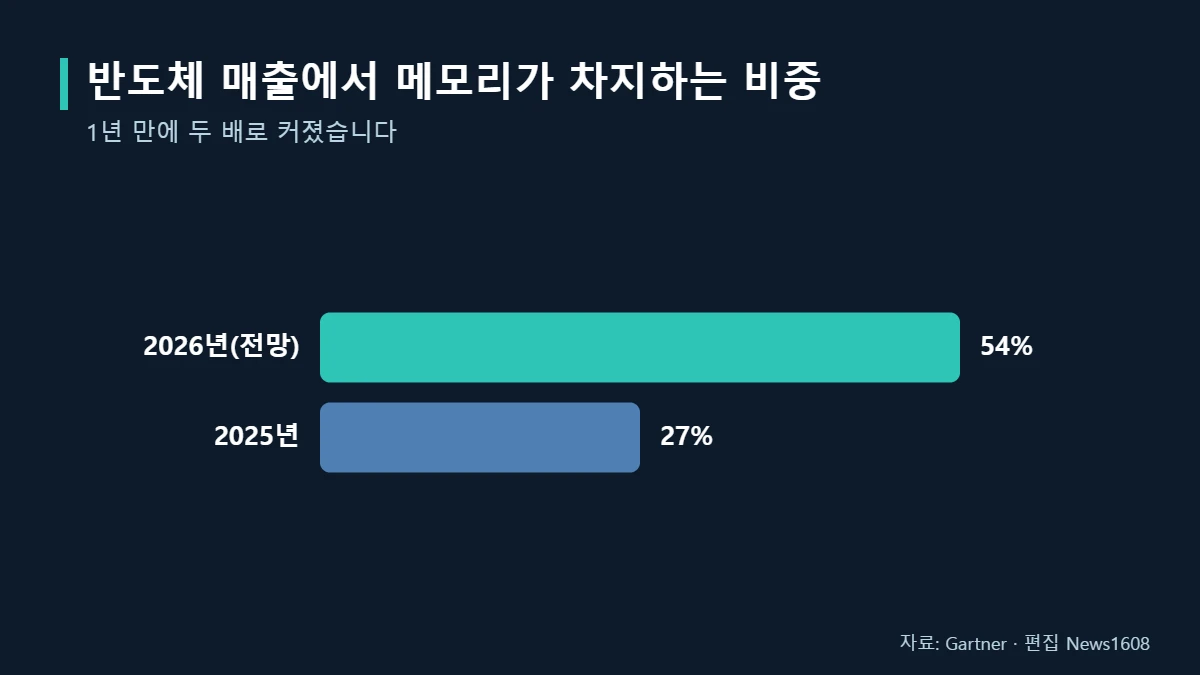
특히 눈에 띄는 것은 메모리입니다. 가트너는 2026년 메모리 매출을 약 8,370억 달러로 예상했고, 전체 반도체 매출에서 메모리가 차지하는 비중이 2025년 27%에서 2026년 54%로 두 배가 될 것으로 봤습니다. D램 매출 증가율은 246.6%, 낸드플래시는 371.9%에 이릅니다.
이번 사이클은 무엇이 다른가
① 수요의 주인공이 AI 데이터센터
가트너는 2026년 반도체 매출의 36.5%가 AI 데이터센터에서 나올 것으로 봤고, 2030년에는 이 비중이 53%까지 커질 것으로 전망했습니다. 과거 사이클의 수요가 스마트폰·PC 같은 소비자 기기였다면, 이번에는 빅테크의 대규모 설비투자가 수요를 이끌고 있습니다.
② HBM이 일반 메모리 공급까지 빨아들인다
AI 가속기에 들어가는 고대역폭메모리(HBM)는 같은 웨이퍼로 만들 수 있는 칩 수가 일반 D램보다 적습니다. 메모리 업체들이 생산 능력을 HBM에 우선 배정하면서 일반 D램과 낸드까지 공급이 빠듯해졌습니다. AI와 관계없는 PC·스마트폰용 메모리 가격까지 함께 오르는 이유입니다. HBM 병목의 구조는 중국 AI칩 가격 50% 뛰었다와 엔비디아의 다음 승부처는 HBM에서 자세히 다뤘습니다.
③ 그래도 “사이클” 자체가 사라진 것은 아니다
수요의 성격이 바뀌었을 뿐, 높은 가격이 증설을 부르고 증설이 결국 공급 과잉으로 이어지는 기본 구조는 그대로입니다. 그래서 “이번엔 다르다”는 말과 함께 언제 정점을 지나는지를 꾸준히 확인할 필요가 있습니다.
슈퍼사이클의 끝을 미리 읽는 지표 5가지
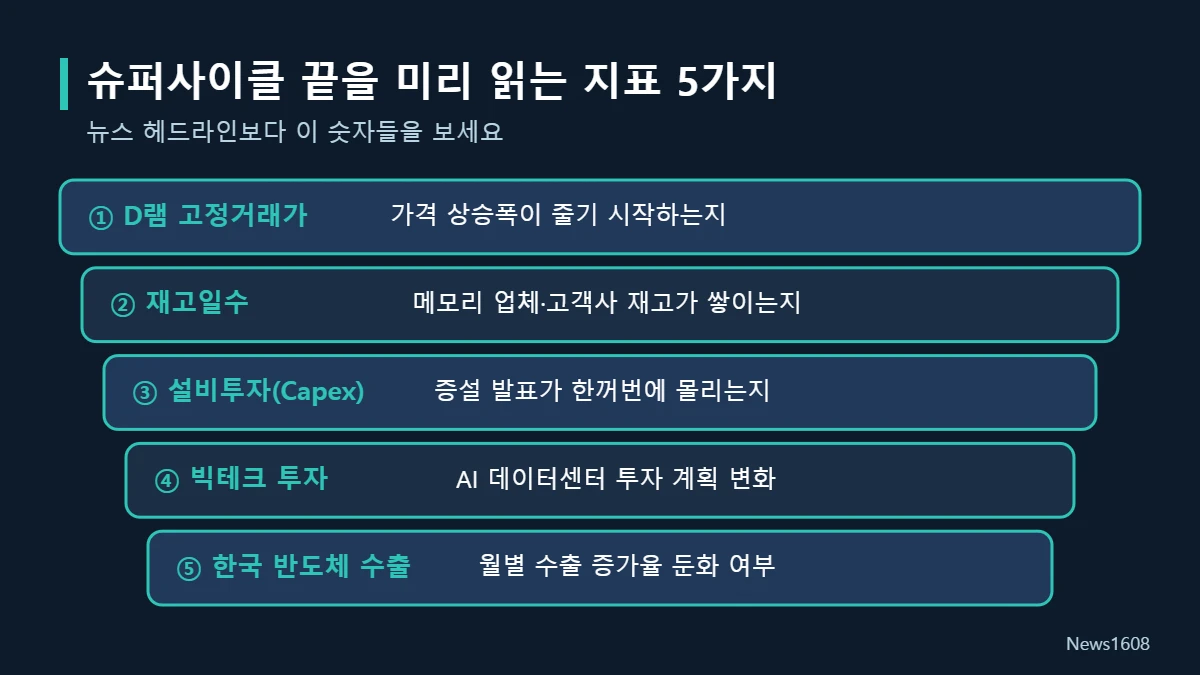
- D램 고정거래가격: 가격이 계속 오르더라도 상승폭이 줄어들기 시작하면 정점이 가까워졌다는 신호일 수 있습니다.
- 재고일수: 메모리 업체와 고객사의 재고가 쌓이기 시작하면 가격 협상력이 바뀝니다.
- 설비투자(Capex) 발표: 여러 기업이 동시에 대규모 증설을 발표하면 2~3년 뒤 공급 과잉 가능성이 커집니다.
- 빅테크 AI 투자 계획: 수요의 원천인 데이터센터 투자가 줄어드는지 확인해야 합니다. 빅테크의 차입 투자 문제는 AI 붐의 숨은 청구서에서 정리했습니다.
- 한국 반도체 수출 증가율: 매달 발표되는 수출 통계는 사이클을 가장 빨리 보여주는 공개 지표입니다.
한국 경제에 왜 중요한가
한국은 메모리 반도체 비중이 큰 나라라 슈퍼사이클의 영향을 가장 크게 받습니다. 수출과 기업 실적, 법인세 수입, 증시가 함께 움직입니다. 다만 반도체 호황이 곧바로 가계 소득 증가로 이어지지는 않는다는 점도 함께 봐야 합니다. 이 괴리는 AI 호황인데 왜 내 지갑은 안 두꺼워지나에서 다뤘습니다.
편집부 시각: 가격보다 증설 발표를 먼저 본다
반도체 사이클은 신용 사이클과 꼭 닮았습니다. 호황기에는 모두가 “이번엔 다르다”며 투자를 늘리고, 그 투자가 쌓여 다음 불황의 씨앗이 됩니다. 은행이 경기 정점에서 대출을 가장 많이 늘리는 것처럼, 반도체 기업도 가격이 가장 높을 때 증설을 가장 많이 발표합니다. 그래서 저는 가격 상승 뉴스보다 증설 발표가 몰리는 시점을 더 주의 깊게 봅니다.
이번 사이클이 과거보다 길 수 있다는 점은 인정합니다. AI 데이터센터 투자는 몇몇 빅테크의 장기 계획에 묶여 있어 소비자 수요보다 덜 출렁이고, HBM은 공정이 까다로워 공급을 빠르게 늘리기 어렵습니다. 다만 그 수요가 빅테크 몇 곳의 투자 결정에 집중돼 있다는 것은 반대로 집중 리스크이기도 합니다. 개인 투자자라면 “슈퍼사이클”이라는 단어에 기대기보다 위의 다섯 가지 지표를 분기마다 확인하고, 반도체 비중이 자산에서 지나치게 커지지 않도록 관리하는 것이 현실적인 대응이라고 봅니다. 최근 AI주 변동성은 AI 거품 논란 글을 참고하세요.
자주 묻는 질문
반도체 슈퍼사이클은 보통 얼마나 이어지나요?
정해진 기간은 없습니다. 일반적인 메모리 사이클은 호황과 불황을 합쳐 3~4년 주기로 반복돼 왔고, 슈퍼사이클은 호황 구간이 평소보다 길고 강하게 나타나는 경우를 말합니다.
2026년 반도체 시장 규모는 얼마인가요?
가트너는 2026년 세계 반도체 매출을 약 1조6,000억 달러로 전망했습니다. 2025년보다 92% 많은 규모이며, 이 가운데 메모리가 54%를 차지할 것으로 봤습니다.
슈퍼사이클이 끝나는 신호는 무엇인가요?
D램 가격 상승폭 둔화, 재고 증가, 업체들의 동시다발적 증설 발표, 빅테크 투자 축소, 수출 증가율 둔화가 대표적인 신호입니다.
결론|”슈퍼”보다 “사이클”에 방점을
2026년 반도체 시장은 AI 데이터센터와 HBM 덕분에 유례없는 성장을 보이고 있습니다. 하지만 반도체는 여전히 수요와 공급, 증설과 감산이 반복되는 사이클 산업입니다. 뉴스 헤드라인의 “슈퍼사이클”이라는 말보다, 가격·재고·설비투자·수출 같은 숫자가 방향을 먼저 알려줍니다. 원문 전망은 가트너 발표 자료에서, 월별 수출 통계는 산업통상자원부에서 확인할 수 있습니다.
※ 본 기사는 가트너 등 공개 자료를 바탕으로 작성한 정보성 콘텐츠이며, 특정 종목의 매수·매도를 권유하지 않습니다. 전망치는 발표 기관의 추정으로 실제와 다를 수 있습니다.