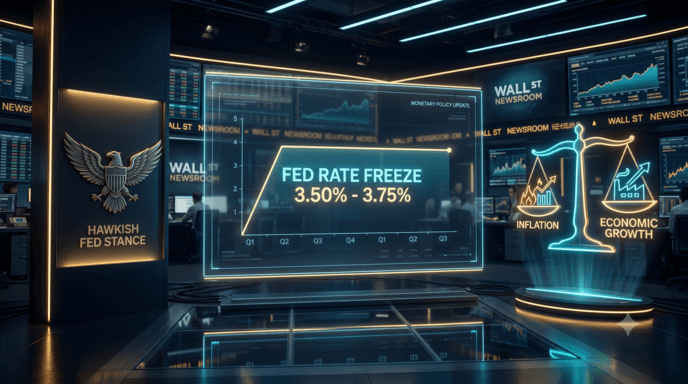
미국 연방준비제도(Fed·연준)는 현지 시각으로 8월 28일부터 29일까지 열린 연방공개시장위원회(FOMC) 정례회의에서 기준금리 목표 범위를 연 3.50~3.75%로 유지하기로 결정했습니다. 이는 지난 1월 이후 무려 5번째 연속 동결입니다. 연준은 최근 발표된 인플레이션 지표와 고용 시장 상황을 종합적으로 판단하여 이러한 결정을 내렸다고 밝혔습니다. 금융 시장은 끊임없이 변화하며, 그 이면에는 복잡한 경제 원리가 숨어 있습니다. 이번 연준의 결정이 시장에 미치는 영향을 이해하기 위해, 핵심 경제 용어의 정의와 그 파급 효과를 심층적으로 분석해 봅니다.
1. 기준금리 동결 (Rate Freeze)
- 정의: 중앙은행(미국의 경우 연준, 한국의 경우 한국은행)이 현재의 금리 수준을 올리거나 내리지 않고 기존 상태 그대로 유지하는 통화 정책을 의미합니다.
- 경제적 효과 및 파급력: 금리가 동결되면 단기적으로는 시장에 추가적인 충격이 가해지지 않아 주식 시장이나 채권 시장의 불확실성이 잠시 해소되는 긍정적 효과가 있습니다. 하지만 현재 연준의 기준금리인 3.50~3.75%는 역사적으로 여전히 높은 수준입니다. 따라서 ‘고금리 상태의 동결’은 기업 입장에서는 공장 증설이나 신규 채용을 위한 대출 이자 부담이 지속된다는 것을 뜻하며, 가계 입장에서는 주택담보대출이나 신용대출 이자 상환 부담이 줄어들지 않음을 의미합니다. 결과적으로 실물 경제의 활성화가 지연되고, 한계 기업(이자도 갚지 못하는 기업)들의 도산 위험이 점진적으로 커지는 ‘서서히 끓는 물’과 같은 부작용을 낳을 수 있습니다.
2. 매파적 기조 (Hawkish Stance)
- 정의: 중앙은행의 정책 결정자들이 경제 성장의 둔화나 침체 위험을 어느 정도 감수하더라도, ‘물가 안정(인플레이션 억제)’을 최우선 목표로 삼아 금리를 높게 유지하거나 긴축적인 정책을 선호하는 성향을 말합니다. 반대말은 성장을 중시하는 비둘기파(Dovish)입니다.
- 경제적 효과 및 파급력: 이번 동결 발표 후 파월 의장의 발언은 다분히 ‘매파적’이었습니다. 매파적 기조가 유지되면 시장은 “당분간 금리 인하는 꿈도 꾸지 마라”는 강력한 신호로 받아들입니다. 이로 인해 투자자들은 위험 자산(주식, 코인 등)에서 자금을 빼서 안전 자산인 은행 예금이나 미국 국채로 이동시킵니다. 주식 시장은 상승 동력을 잃고 횡보하거나 하락 압력을 받게 됩니다. 또한 고금리를 좇아 글로벌 자금이 미국으로 쏠리면서 ‘강달러’ 현상이 나타나고, 이는 한국과 같은 수출 주도 국가의 환율 방어를 어렵게 만드는 연쇄 효과를 일으킵니다.
3. 빅컷 (Big Cut)과 베이비스텝 (Baby Step)
- 정의: 중앙은행이 금리를 조정할 때 통상적으로 움직이는 폭은 0.25%포인트이며 이를 ‘베이비스텝’이라 부릅니다. 반면 ‘빅컷’은 한 번에 0.50%포인트 이상 기준금리를 대폭 인하하는 매우 이례적이고 강력한 통화 완화 조치를 뜻합니다.
- 경제적 효과 및 파급력 (시나리오 분석): 시장 일각에서는 경제 침체를 막기 위해 이번에 ‘빅컷’이 필요하다고 주장했습니다. 만약 연준이 빅컷을 단행했다면 어떤 일이 벌어질까요?
- (긍정적 효과) 시장에 막대한 유동성(자금)이 폭발적으로 공급됩니다. 은행 대출 문턱이 낮아져 기업 투자가 살아나고, 풍부해진 돈이 주식이나 부동산 시장으로 유입되어 자산 가격이 단기적으로 급등하는 강력한 경기 부양 효과가 나타납니다.
- (부정적 부작용) 돈이 너무 흔해지면 화폐 가치가 하락합니다. 이는 연준이 지난 몇 년간 간신히 억눌러 놓은 물가(인플레이션)를 다시 폭등시키는 치명적인 결과를 낳습니다. 이른바 물가가 통제 불능 상태가 되는 것입니다. 연준이 빅컷 대신 ‘동결’을 선택한 이유는 바로 이 인플레이션의 불씨가 아직 완전히 꺼지지 않았다고 판단했기 때문입니다. 즉, 단기적인 환호보다는 장기적인 물가 안정을 택한 보수적인 결정입니다.
4. 펀더멘털 (Fundamental)
- 정의: 한 국가의 경제 상태나 기업의 재무 상태를 나타내는 가장 기초적이고 핵심적인 거시 지표(성장률, 물가, 실업률, 경상수지 등)를 의미합니다. 경제의 ‘기초 체력’이라고 할 수 있습니다.
- 경제적 효과 및 파급력: 연준이 고금리를 장기간 버틸 수 있는 배경에는 미국 경제의 펀더멘털이 여전히 강력하다는 자신감이 깔려 있습니다. 실업률이 크게 치솟지 않고 소비가 받쳐주기 때문에 고금리의 고통을 견딜 수 있는 것입니다. 만약 펀더멘털이 훼손되었다는 지표(급격한 실업률 증가 등)가 나타난다면, 연준은 물가 상승의 위험을 감수하고서라도 금리를 내릴 수밖에 없는 딜레마에 빠지게 됩니다.
결론적으로 현재의 경제 상황은 ‘고물가와의 전쟁’이 아직 끝나지 않았음을 시사합니다. 투자자들은 섣부른 금리 인하 기대감으로 위험 자산에 무리하게 투자하기보다는, 거시 경제 지표의 변화를 예의주시하며 현금 흐름이 안정적인 자산 위주로 포트폴리오를 방어적으로 운용해야 할 시점입니다.
업데이트(9월 18일)|’물가와의 전쟁은 끝나지 않았다’는 전망, 실제로 맞았다
이 글은 2026년 8월 30일 작성 당시, 연준의 5연속 금리 동결 결정을 두고 “인플레이션이 완전히 잡히지 않았다”는 판단에 무게를 실으며 “섣부른 금리 인하 기대감으로 위험자산에 무리하게 투자하기보다는 방어적으로 운용해야 한다”고 전망했습니다. 실제 9월 16일 FOMC에서 연준은 동결을 넘어 오히려 기준금리를 0.25%포인트 인상해 3.75~4.00%로 올렸습니다. 2023년 이후 첫 금리 인상입니다. 연준이 새로 제시한 2026년 개인소비지출(PCE) 물가상승률 전망치도 3.7%로 상향 조정되며, 이 글이 짚었던 ‘고물가와의 전쟁이 아직 끝나지 않았다’는 진단은 예상보다 더 강하게 현실화된 셈입니다. 자세한 내용은 뉴스1608의 ‘미국 금리 3.75%로 올랐다…한국은행 기준금리 3%에 다시 금리차 변수’ 기사에서 확인할 수 있습니다.