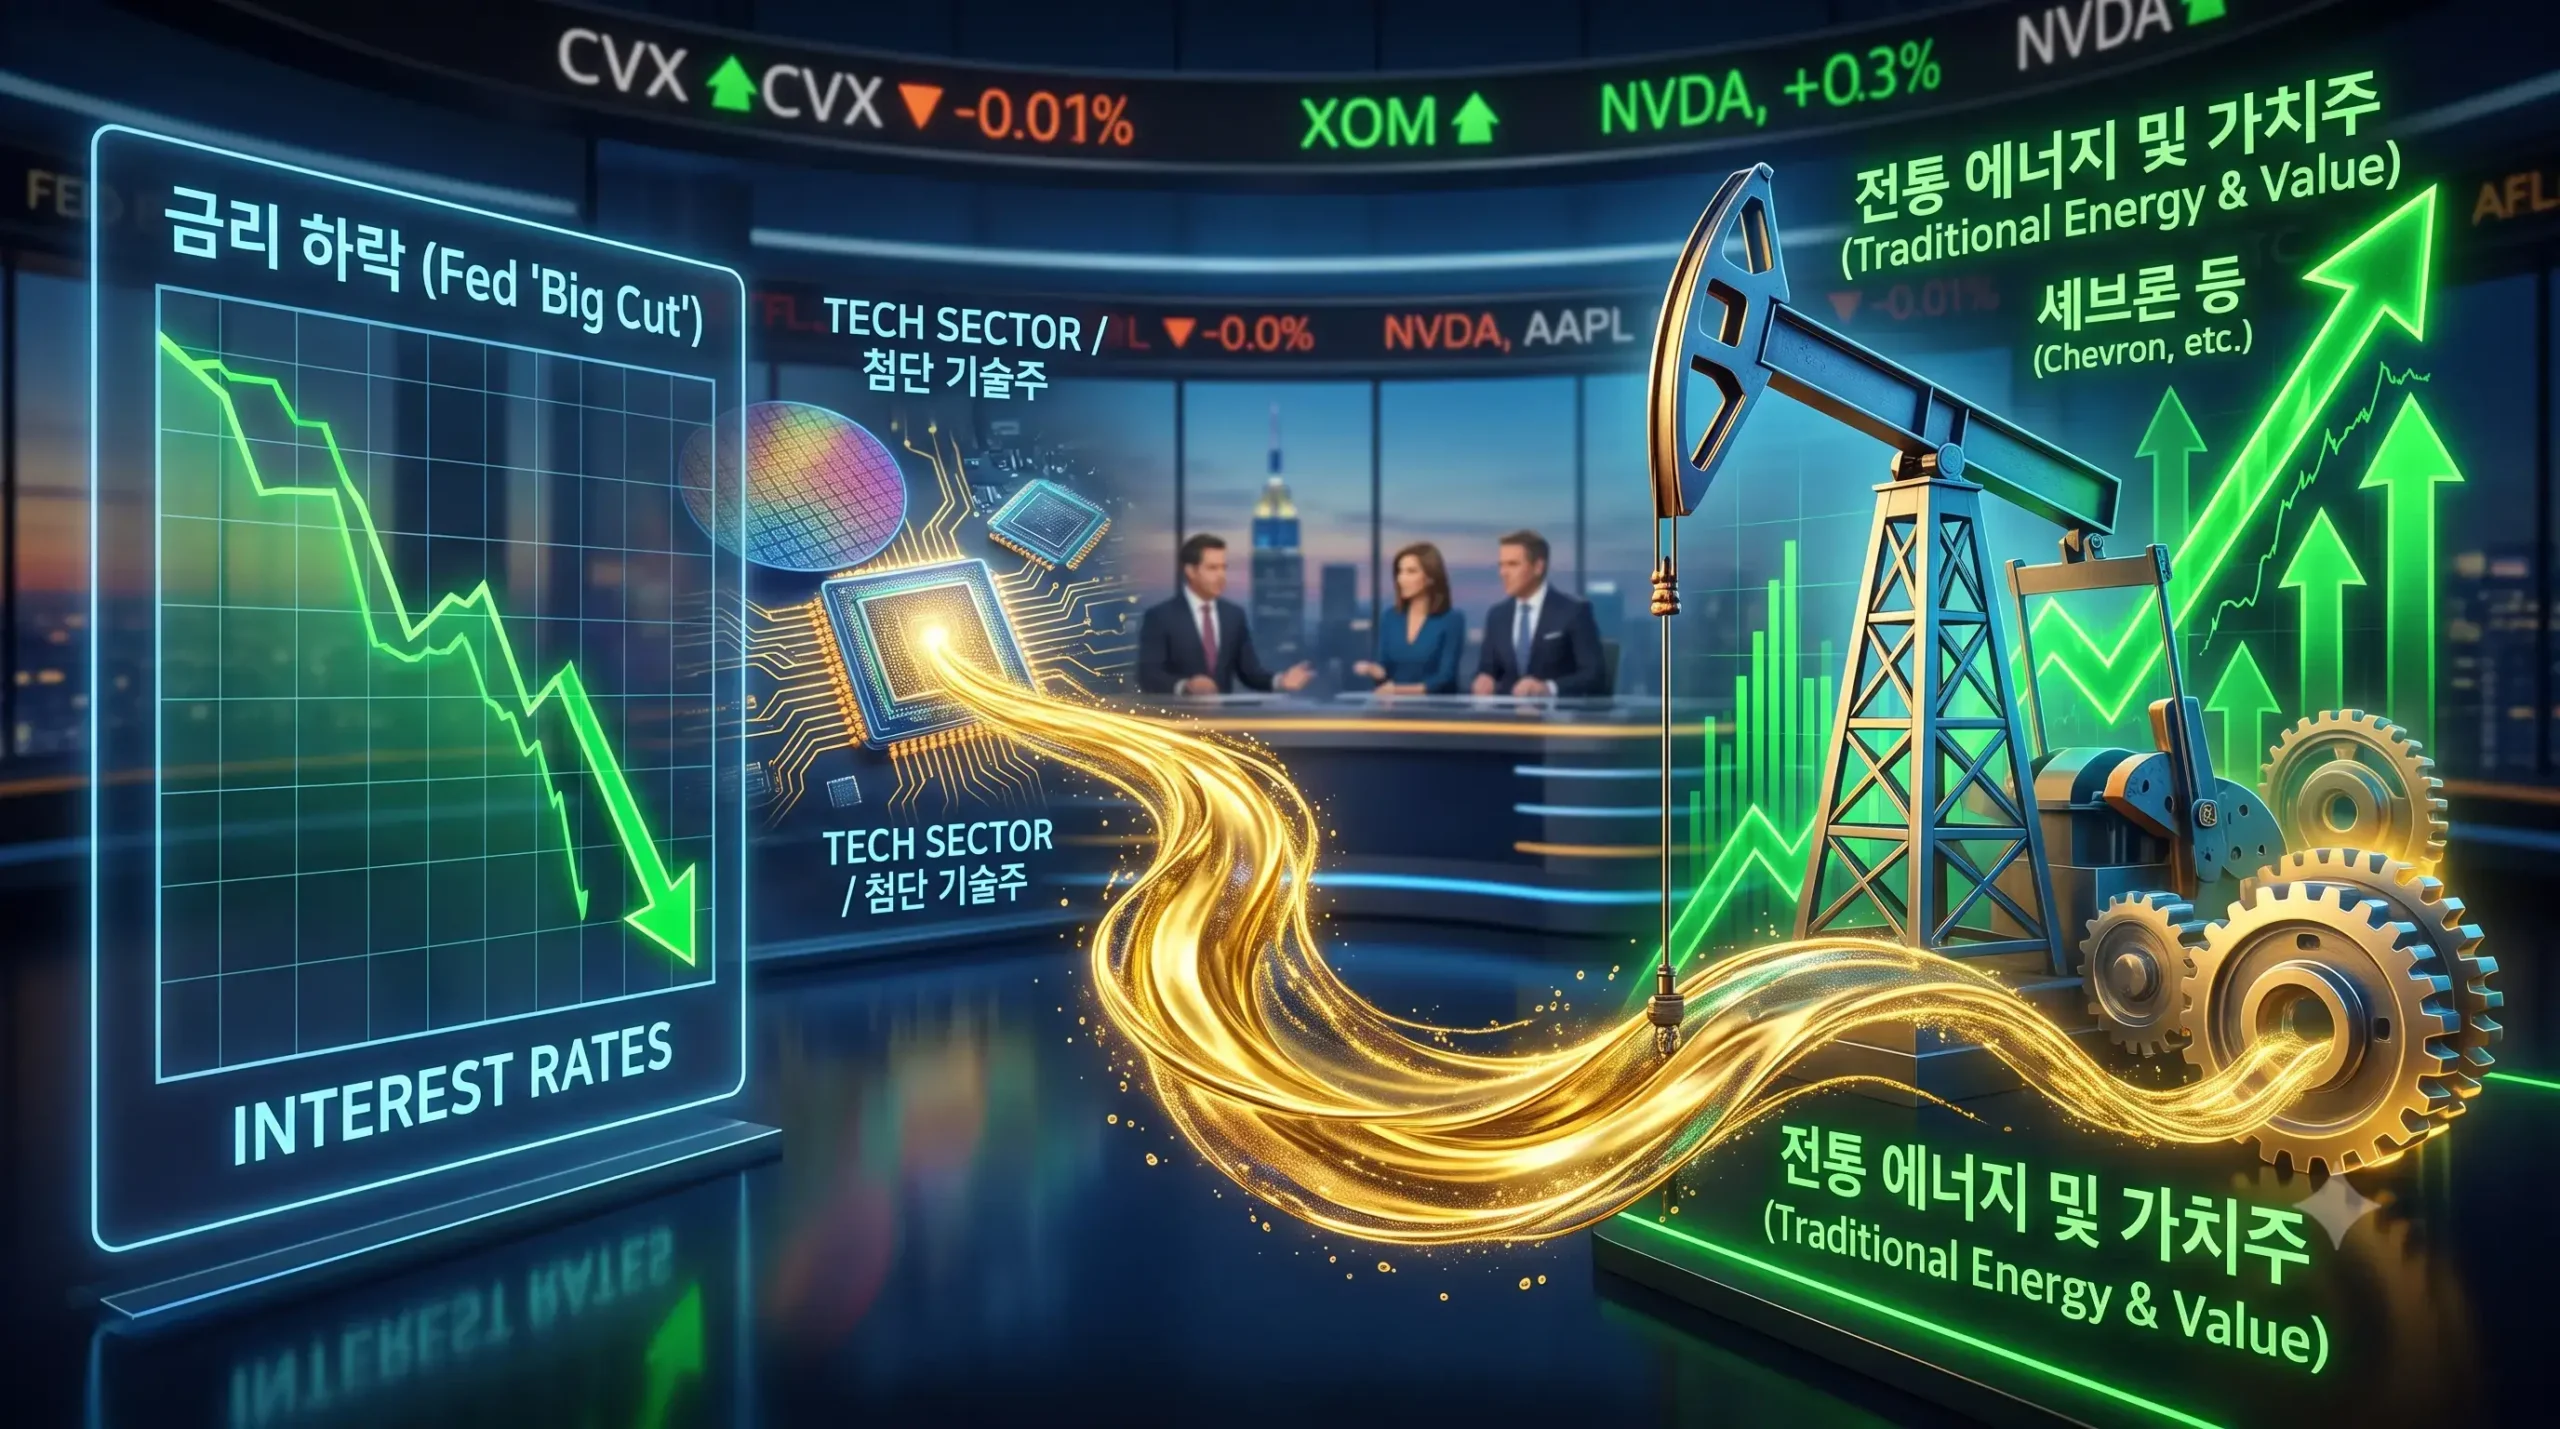
금리 인하 시기가 되면 뉴스에서 “기술주에서 자금이 빠져나가 에너지·가치주로 이동한다”는 표현을 자주 듣게 됩니다. 그런데 왜 금리가 내려가면 하필 이런 방향으로 돈이 움직이는 걸까요? 이번 글에서는 섹터 로테이션(Sector Rotation)의 원리를 개념적으로 짚어봅니다.
섹터 로테이션이란
섹터 로테이션은 경기 국면이나 금리 환경이 바뀔 때, 투자자금이 한 산업군에서 다른 산업군으로 이동하는 현상을 말합니다. 모든 주식이 똑같이 움직이는 게 아니라, 금리·경기 신호에 따라 유리해지는 업종과 불리해지는 업종이 바뀌기 때문에 생기는 흐름입니다.
왜 금리 인하기에 성장주(기술주)가 부담을 느낄까
이건 반대로 들릴 수 있습니다 — 보통 금리가 내리면 주식시장 전체에 호재라고 알고 있으니까요. 실제로 큰 방향에서는 맞지만, 성장주 내부에서는 조금 다른 논리가 작동합니다.
성장주는 현재 이익보다 미래에 벌어들일 이익에 대한 기대감으로 높은 가격이 매겨져 있는 경우가 많습니다. 이 미래 이익을 오늘 가치로 환산(할인)할 때 쓰는 기준이 금리입니다. 금리 인하 국면 자체는 호재지만, 만약 시장이 이미 금리 인하를 기대하며 성장주 가격을 한참 먼저 올려놨다면, 실제 인하 발표 시점에는 “기대했던 뉴스가 현실이 됐으니 차익을 실현하자”는 움직임이 나오기도 합니다. 1편에서 다룬 기준금리 개념과 연결해서 보면 이해가 쉽습니다.
왜 에너지·가치주·배당주가 반사이익을 볼까
에너지, 금융, 소재 같은 전통 ‘가치주’들은 성장주와 반대되는 특징을 갖습니다.
- 이미 지금 돈을 벌고 있다: 먼 미래의 기대 이익이 아니라 현재의 실적과 현금흐름을 근거로 평가받기 때문에, 금리 변화에 따른 ‘재평가 리스크’가 상대적으로 적습니다
- 배당 매력이 부각된다: 금리가 낮아지면 예금·채권 이자가 함께 낮아지므로, 상대적으로 배당수익률이 높은 주식의 매력이 커집니다
- 밸류에이션이 저렴하다: 그동안 기술주 쏠림 장세에서 소외됐던 만큼, 같은 돈으로 더 싼 가격에 살 수 있다는 인식이 자금 유입을 유도합니다
이 로테이션이 항상 맞는 공식은 아니다
다만 “금리 인하 = 무조건 가치주로 이동”이라는 단순한 법칙으로 받아들이기는 어렵습니다.
- 인하 속도와 폭(예: ‘빅컷’ 여부), 그리고 그 배경이 경기 침체 우려 때문인지 단순 정상화인지에 따라 시장 반응이 달라집니다
- AI 관련 기술주처럼 구조적 성장 스토리가 강한 업종은, 금리와 무관하게 계속 자금이 몰리는 경우도 흔합니다
- 실제 로테이션이 며칠 만에 다시 되돌려지는 경우도 많아, 단기 소음과 구조적 흐름을 구분해서 볼 필요가 있습니다
요약
- 섹터 로테이션은 금리·경기 국면 변화에 따라 자금이 업종 간에 이동하는 현상입니다
- 성장주는 미래 이익 기대에 기반해 금리 변화에 더 민감하게 반응합니다
- 에너지·가치주·배당주는 현재 실적과 배당 매력을 근거로 금리 인하기에 상대적 반사이익을 보는 경우가 많습니다
- 다만 이는 절대적 공식이 아니라, 인하의 배경과 속도에 따라 다르게 나타나는 경향입니다
뉴스1608 관련 기사 추천
기준금리란 무엇인가|오르면 대출·예금 이자는 어떻게 될까
9월 FOMC ‘빅컷’ 기정사실화…고평가 기술주 쏠림 벗어나 셰브론 등 에너지·우량 배당주 ‘섹터 순환매’ 본격화 (2026년 8월 FOMC 앞두고 실제로 있었던 로테이션 사례)
※ 본 기사는 일반적인 시장 원리를 설명하는 정보성 콘텐츠이며, 특정 종목·업종에 대한 투자를 권유하지 않습니다.