코인 세금 2027 총정리|가상자산 과세 22%·250만원 공제 계산법과 의제취득가액
 News1608 편집부 1 분 읽기
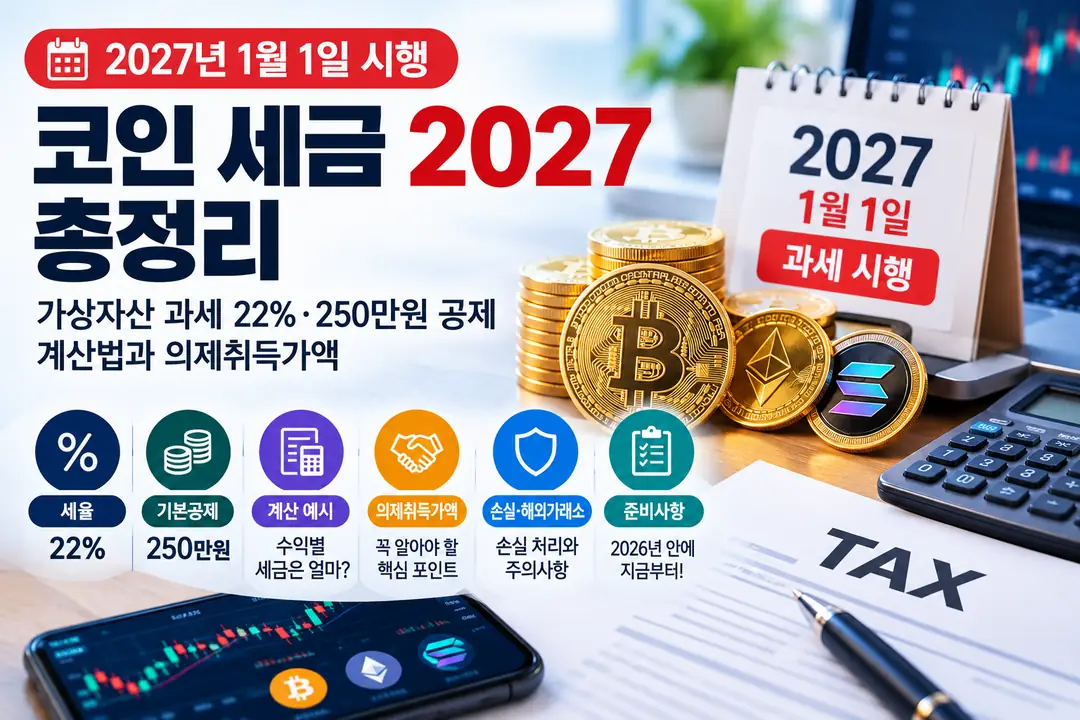
2027년 1월 1일부터 코인 세금이 시작됩니다. 세 차례 미뤄졌던 가상자산 과세가 이번에는 추가 유예 없이 시행될 예정이라, 코인 투자자라면 “얼마를 내야 하는지”, “언제 어떻게 신고하는지”, “지금 무엇을 준비해야 하는지”를 미리 알아둘 필요가 있습니다.
이 글에서는 가상자산 과세의 기본 구조(세율 22%, 기본공제 250만원), 수익별 세금 계산 예시, 꼭 알아야 할 의제취득가액, 손실 처리와 해외 거래소 문제, 그리고 2026년 안에 해두면 좋은 준비까지 정리합니다.
목차
코인 세금, 기본 구조부터
| 항목 | 내용 |
|---|---|
| 시행일 | 2027년 1월 1일 양도·대여분부터 |
| 소득 구분 | 기타소득 (분리과세) |
| 세율 | 20% + 지방소득세 2% = 22% |
| 기본공제 | 연 250만원 |
| 손실 처리 | 같은 해 코인끼리만 상계, 다음 해 이월 불가 |
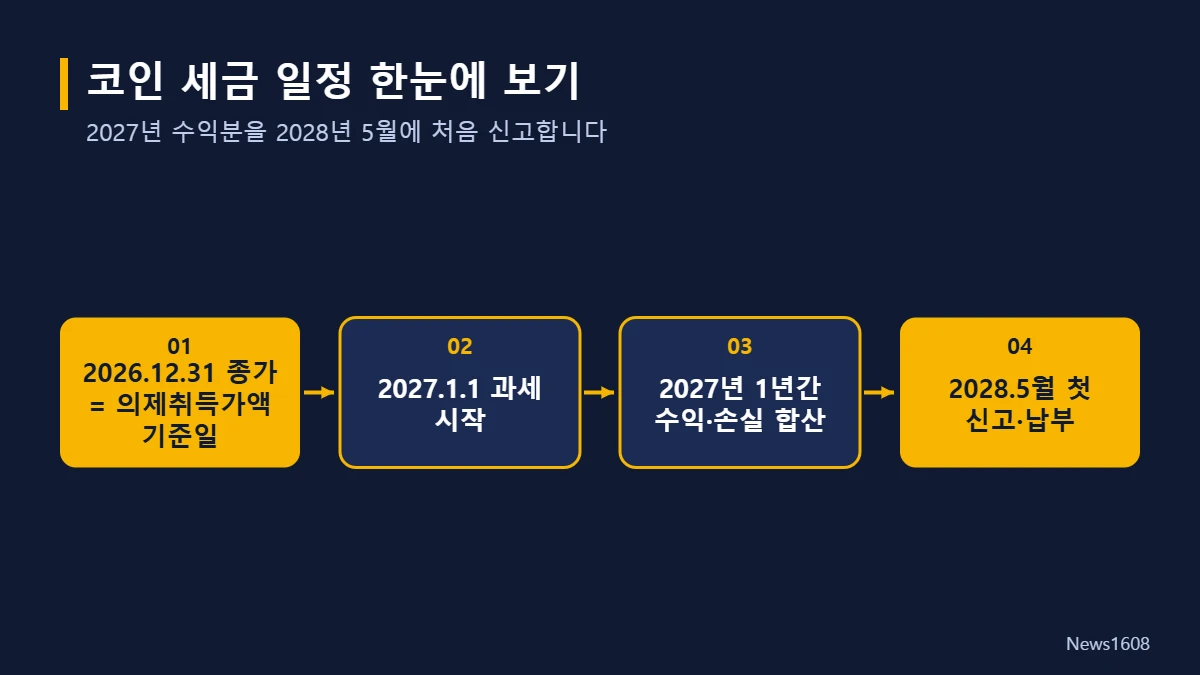
| 첫 신고·납부 | 2028년 5월 (종합소득세 신고 기간) |
핵심은 코인을 팔거나 다른 코인으로 바꿔 생긴 1년 치 순수익에서 250만원을 뺀 금액에 22%를 매긴다는 것입니다. 주식처럼 거래할 때마다 떼는 게 아니라, 1년 동안의 손익을 합산해 다음 해 5월에 직접 신고하는 방식입니다.
코인 수익별 세금, 얼마나 낼까
계산식은 단순합니다. 세금 = (연간 순수익 − 250만원) × 22%입니다.
| 연간 코인 순수익 | 과세 대상 금액 | 예상 세금 |
|---|---|---|
| 250만원 이하 | 0원 | 0원 |
| 500만원 | 250만원 | 55만원 |
| 1,000만원 | 750만원 | 165만원 |
| 3,000만원 | 2,750만원 | 605만원 |
| 1억원 | 9,750만원 | 2,145만원 |
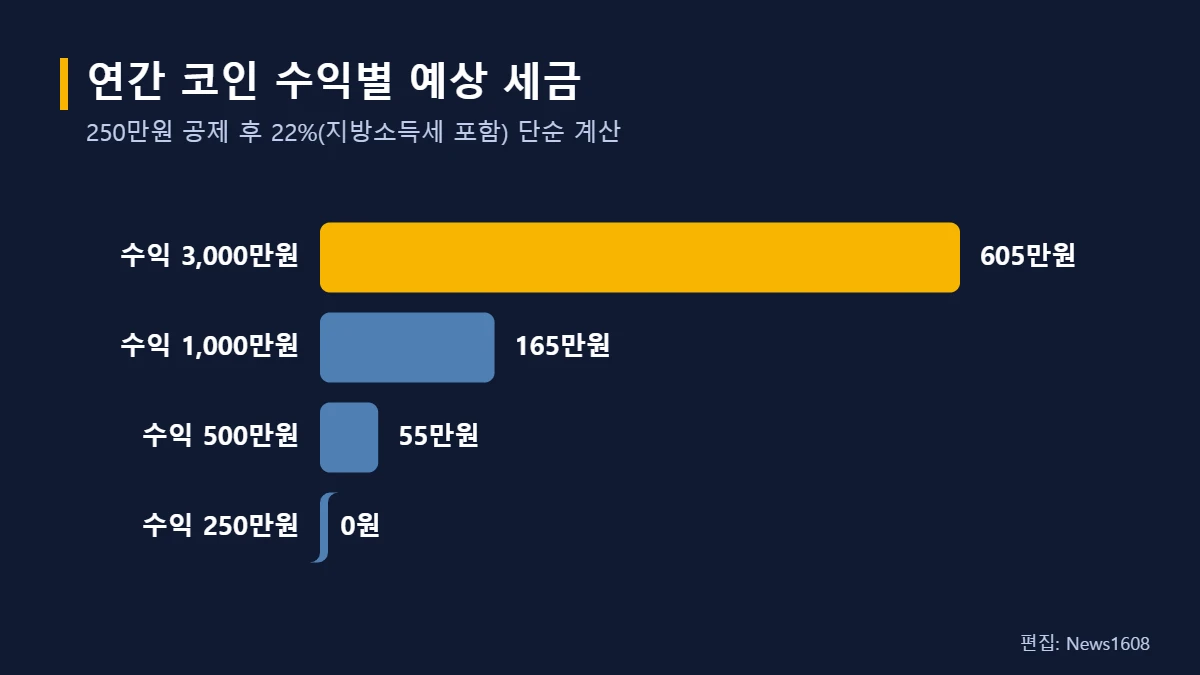
여기서 “순수익”은 판매가에서 취득가와 거래 수수료 등 필요경비를 뺀 금액입니다. 같은 해에 A코인에서 1,000만원을 벌고 B코인에서 400만원을 잃었다면 순수익은 600만원으로 계산합니다.
꼭 알아야 할 의제취득가액
2027년 전에 산 코인은 취득가를 어떻게 잡을까요? 과세 시작 전 이미 오른 수익까지 세금을 매기면 불공정하기 때문에, 실제 매수가와 2026년 12월 31일 시가 중 높은 금액을 취득가로 인정합니다. 이를 의제취득가액이라고 부릅니다.
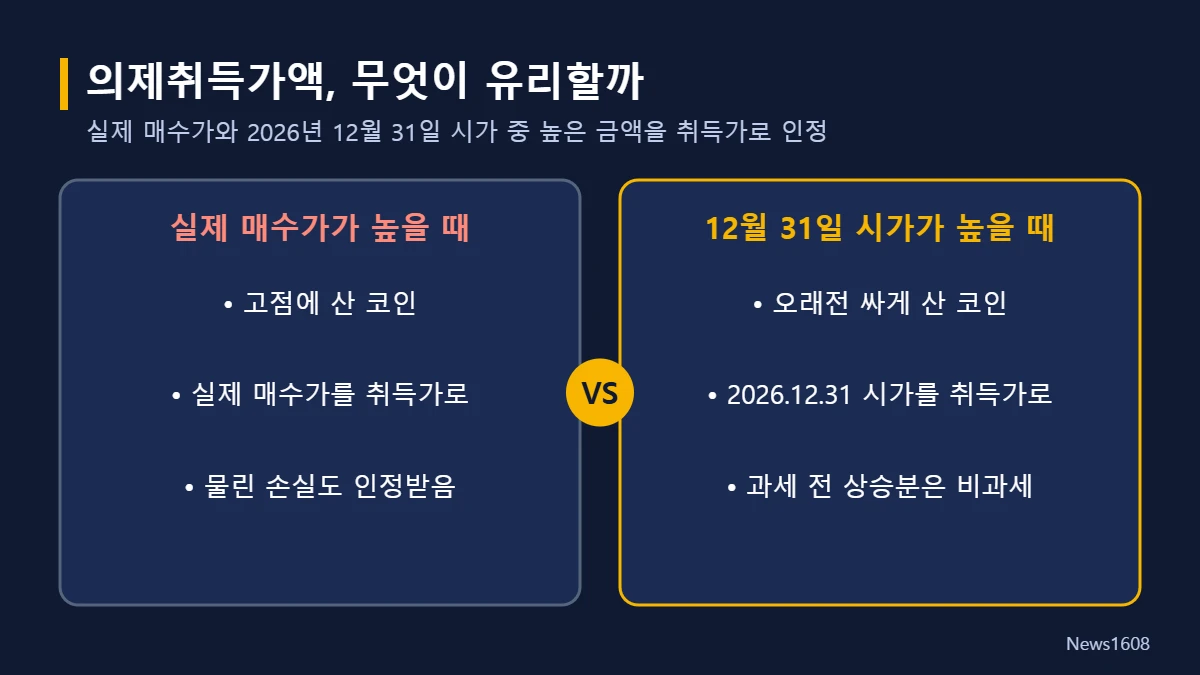
- 오래전에 싸게 산 비트코인: 2026년 12월 31일 시가가 취득가가 되므로, 그때까지 오른 부분에는 세금이 붙지 않습니다.
- 고점에 사서 물린 코인: 실제 매수가가 더 높으니 실제 매수가가 취득가가 됩니다. 손실도 그대로 인정받습니다.
그래서 2026년 말 이전 매수 기록을 지금 정리해 두는 것이 중요합니다. 매수가가 더 높았다는 증빙이 없으면 12월 31일 시가로 계산될 수 있습니다.
이런 경우도 세금이 붙을까
- 코인끼리 교환: 비트코인으로 이더리움을 사는 것도 비트코인을 “판” 것으로 봐서 과세 대상입니다.
- 에어드랍·스테이킹 보상: 대가 없이 받은 코인은 받은 날짜와 당시 시가를 기록해 두는 것이 좋습니다. 취득가 산정 방식이 일반 매수와 다를 수 있습니다. 에어드랍 기본은 코인 에어드랍 받는 방법에서 다뤘습니다.
- 해외 거래소·개인지갑: 국내 거래소처럼 자료가 자동으로 넘어오지 않아 본인이 직접 내역을 챙겨야 합니다. 해외 계좌 잔액이 5억원을 넘으면 매년 6월 해외금융계좌 신고 의무도 있습니다.
- 단순 보유: 팔지 않고 갖고만 있으면 세금이 없습니다.
거래소 간 이동 기록은 트래블룰 때문에 송·수신 정보가 남는 만큼, 국세청이 확인할 수 있는 자료도 점점 많아지고 있습니다.
2026년 안에 해두면 좋은 준비 5가지
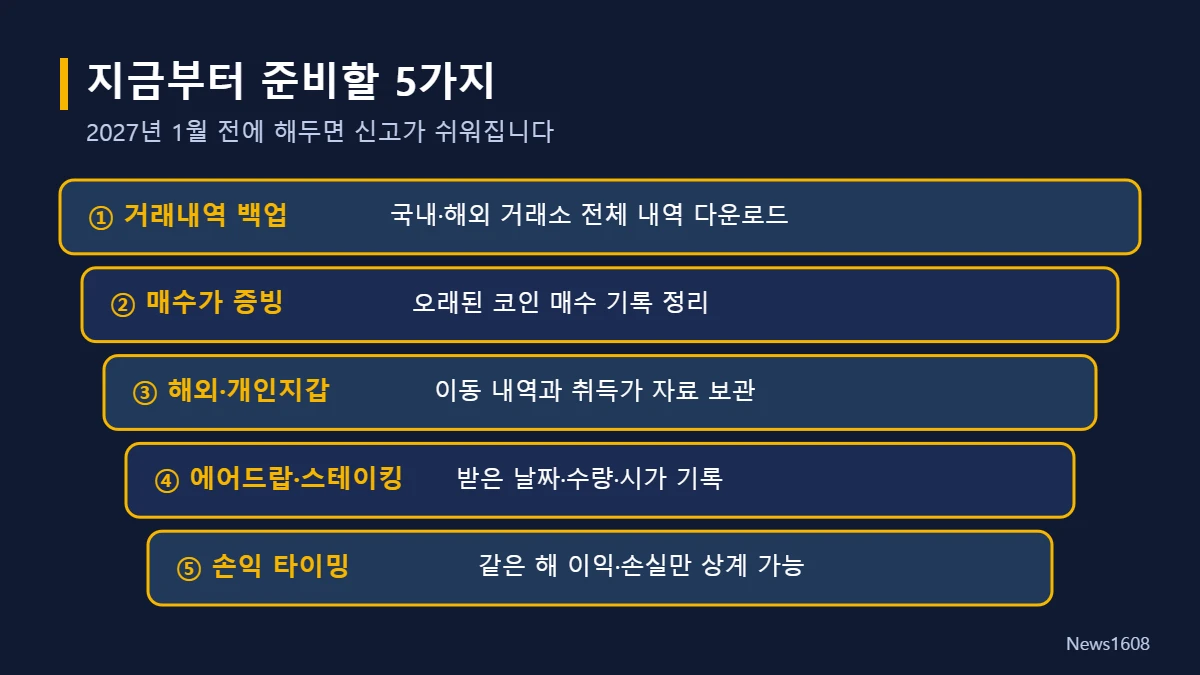
- 거래내역 백업: 국내·해외 거래소의 전체 거래내역을 엑셀로 내려받아 두세요. 폐업하거나 서비스를 종료한 거래소는 나중에 자료를 받기 어렵습니다.
- 매수가 증빙 정리: 특히 고점에 산 코인은 실제 매수가 증빙이 있어야 의제취득가액에서 유리합니다.
- 해외·개인지갑 기록: 지갑 주소, 이동 날짜, 수량을 정리해 두세요.
- 에어드랍·스테이킹 기록: 받은 날짜, 수량, 당시 시가를 남겨 둡니다.
- 손익 타이밍 관리: 손실은 같은 해 이익과만 상계됩니다. 한 해에 이익이 크게 났다면 같은 해 안에 손실 종목을 정리하는 방법도 검토할 수 있습니다.
필자의 판단
금융권에서 오래 일하며 세제 변화가 투자 행동을 어떻게 바꾸는지 지켜본 입장에서, 코인 과세에서 가장 과소평가되는 부분은 세율이 아니라 “손실 이월이 안 된다”는 점이라고 봅니다. 올해 3,000만원을 잃고 내년에 3,000만원을 벌면, 2년 합계로는 0원인데도 내년 수익에 600만원 넘는 세금이 붙습니다. 변동성이 큰 코인의 특성상 이 구조는 생각보다 자주 투자자에게 불리하게 작용합니다. 그래서 2027년부터는 연말마다 그해 손익을 점검하는 습관이 필요합니다.
두 번째는 국내 주식과의 형평성입니다. 국내 상장주식은 대주주가 아니면 양도세가 없는데, 코인은 250만원만 넘어도 과세됩니다. 업계가 공제 한도를 높이고 손실 이월을 허용하라고 요구하는 이유입니다. 시행 전 국회에서 일부 보완이 이뤄질 가능성도 있으니 연말까지 세법 개정 소식을 계속 지켜볼 필요가 있습니다. 장기 투자자라면 세금이 붙는 코인 계좌와 별개로 연금저축·IRP 같은 절세 계좌의 비중을 함께 고민해 보는 것도 좋은 방법입니다.
자주 묻는 질문
코인 세금은 언제부터 내나요?
2027년 1월 1일 이후 매도·교환으로 생긴 수익부터 과세되고, 2027년분을 2028년 5월에 처음 신고·납부합니다.
코인 수익 250만원까지는 세금이 없나요?
네. 연간 순수익에서 250만원을 공제하므로 1년 순수익이 250만원 이하라면 세금이 없습니다.
2026년에 판 코인도 세금을 내나요?
아닙니다. 2026년 12월 31일까지의 매도에는 가상자산 소득세가 부과되지 않습니다. 2027년 이후 매도분부터 과세됩니다.
결론|세율보다 “기록”이 더 중요하다
코인 세금의 구조는 단순합니다. 1년 순수익에서 250만원을 빼고 22%를 냅니다. 하지만 실제로 세금을 줄이는 건 세율이 아니라 정확한 취득가 기록과 손익 타이밍 관리입니다. 특히 2026년 12월 31일 시가가 의제취득가액 기준이 되는 만큼, 올해가 가기 전에 거래내역과 매수가 증빙을 정리해 두세요. 세법 원문과 최신 안내는 국세청과 국가법령정보센터에서 확인할 수 있습니다.
※ 본 기사는 2026년 10월 기준 소득세법과 공개 자료를 바탕으로 작성한 일반 정보이며 세무 자문이 아닙니다. 국회 논의에 따라 세율·공제·시행 시기가 바뀔 수 있으니 실제 신고 전 세무 전문가나 국세청 안내를 확인하시기 바랍니다.