
코인 스테이킹 출금 지연 이유|언본딩 기간·슬래싱·거래소 스테이킹 차이
 News1608 편집부 8 분 읽기
코인 스테이킹 출금을 신청했는데 며칠째 돈이 들어오지 않아 당황한 적이 있다면, 고장이 아니라 정상적인 구조일 가능성이 큽니다. 스테이킹한 코인은 블록체인 네트워크의 보안 담보로 묶여 있어서, 해지(언스테이킹)를 신청해도 네트워크가 정한 대기 시간을 거쳐야 돌려받을 수 있기 때문입니다.
업비트 안내 기준으로 에이다는 약 2시간이면 풀리지만 코스모스는 약 22일, 크로노스는 약 29일이 걸립니다. 이더리움은 그때그때 대기열 길이에 따라 며칠에서 한 달 넘게까지 달라집니다. 이 글에서는 출금이 늦어지는 이유인 언본딩 기간과 퇴출 대기열, 원금을 깎을 수 있는 슬래싱, 거래소 스테이킹과 개인 지갑 스테이킹의 차이, 그리고 APR·APY로 실제 수익을 계산하는 법까지 정리했습니다.
한눈에 보는 3줄 요약
① 스테이킹 해지는 즉시 되지 않습니다. 코인마다 정해진 언본딩(묶임 해제) 기간이 있고, 이더리움은 퇴출 대기열까지 거쳐야 합니다.
② 거래소 스테이킹은 편하지만 수수료를 떼고 거래소 정책을 따라야 하며, 개인 지갑 스테이킹은 직접 검증인을 고르고 슬래싱 위험도 직접 집니다.
③ 연 3% 안팎의 보상은 코인 개수를 늘려줄 뿐이고, 묶여 있는 동안 시세가 떨어지면 팔 수도 없습니다. 보상률보다 유동성과 원금 위험을 먼저 봐야 합니다.
※ 언스테이킹 소요 시간은 2026년 11월 1일 기준 업비트 고객센터 안내, 이더리움 대기열 수치는 Figment·InfStones·Arkham 자료를 기준으로 했습니다. 네트워크 상황과 거래소 정책에 따라 달라질 수 있습니다.
목차
코인 스테이킹 출금이 바로 안 되는 이유
스테이킹은 코인을 네트워크에 맡겨 거래 검증에 참여하고 그 대가로 보상을 받는 구조입니다. 은행 예금과 비슷해 보이지만 결정적인 차이가 있습니다. 맡긴 코인이 네트워크 보안을 위한 담보라는 점입니다.
만약 언제든 즉시 빼갈 수 있다면, 검증인이 부정행위를 한 뒤 처벌받기 전에 코인을 빼 달아날 수 있습니다. 그래서 대부분의 지분증명(PoS) 블록체인은 해지 신청 후 일정 기간 코인을 묶어 두는 언본딩(unbonding) 기간을 둡니다. 이 기간에는 보상도 받지 못하고, 코인을 팔거나 옮길 수도 없습니다.
이더리움·솔라나 등 주요 코인의 출금 대기 구조
| 코인 | 업비트 언스테이킹 예상 시간 | 출금이 늦어지는 이유 |
|---|---|---|
| 에이다(ADA) | 약 2시간 | 코인을 묶지 않는 위임 방식이라 해지가 빠름. 다만 보상은 신청 후 최대 4에포크(약 16~20일)까지 나눠 지급될 수 있음 |
| 솔라나(SOL) | 약 3일 | 에포크(약 2~3일) 단위로 위임이 해제됨. 신청 시점에 따라 하루 이틀 차이 |
| 이더리움(ETH) | 네트워크 절차에 따라 변동 | 퇴출 대기열 → 출금 가능 대기 → 출금 스윕을 차례로 거침 |
| 코스모스(ATOM) | 약 22일 | 네트워크가 정한 언본딩 기간(약 21일) |
| 크로노스(CRO) | 약 29일 | 네트워크가 정한 언본딩 기간 |
이더리움: 대기열 길이가 출금 시간을 결정한다
이더리움은 고정된 언본딩 기간 대신 퇴출 대기열(exit queue)로 속도를 조절합니다. 네트워크 안정성을 위해 하루에 빠져나갈 수 있는 물량에 한도가 있는데, Blockdaemon 계산에 따르면 하루 약 5만 7,600 ETH(에포크당 256 ETH × 하루 225에포크)입니다. 동시에 많은 사람이 빠져나가려 하면 줄이 길어집니다.
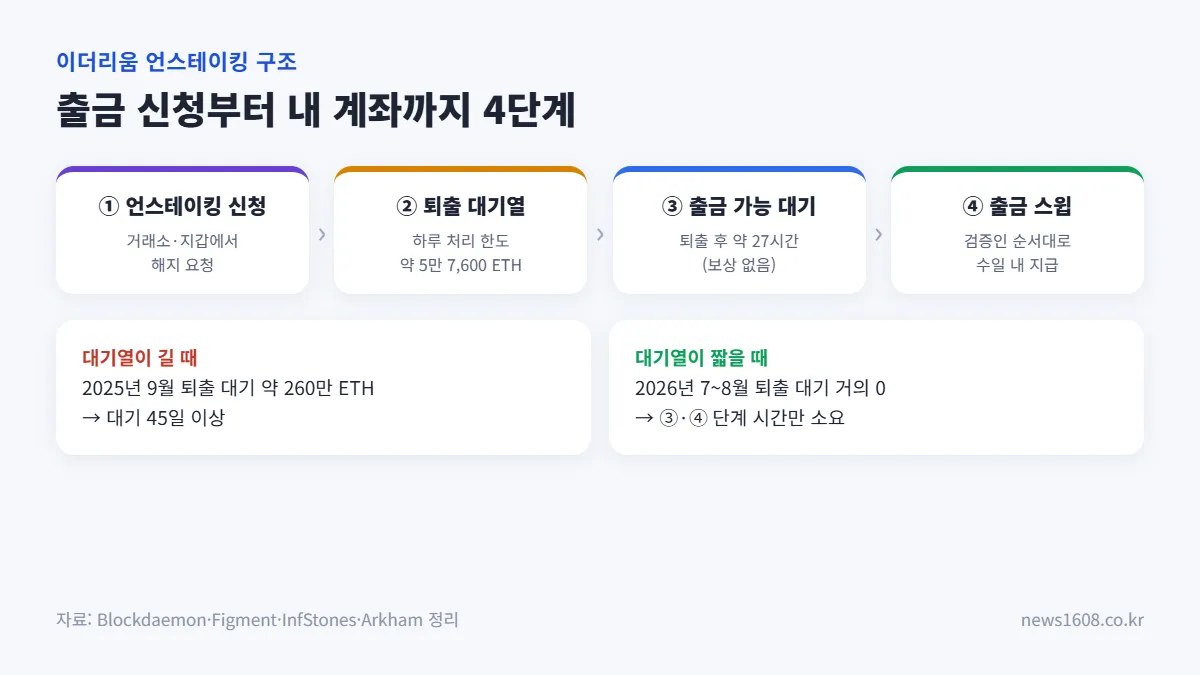
실제로 2025년 9월에는 퇴출 대기 물량이 약 260만 ETH까지 쌓이면서 대기 기간이 45일을 넘었습니다(Figment). 반대로 2026년 7~8월에는 퇴출 대기열이 사실상 0까지 줄었습니다(Arkham·InfStones). 다만 대기열이 비어 있어도 퇴출 후 출금 가능 대기(약 27시간)와 검증인 순서대로 돌아가며 지급하는 출금 스윕 단계는 남아 있어 바로 들어오지는 않습니다. 이 두 단계 동안에는 보상도 붙지 않습니다.
거래소를 통해 스테이킹했다면 여기에 거래소 내부 처리 시간이 더해집니다. 업비트도 이더리움 언스테이킹을 “네트워크상 언스테이킹 대기열 → 네트워크상 출금 대기 기간 → 언스테이킹 완료” 순서로 안내합니다. 이더리움 스테이킹 물량과 공급 구조는 이더리움 전망 2026에서 더 자세히 다뤘습니다.
솔라나·코스모스: 정해진 기간을 기다려야 한다
솔라나는 에포크라는 약 2~3일 단위로 위임이 바뀌기 때문에, 해지를 신청하면 현재 에포크가 끝나야 풀립니다. 코스모스는 언본딩 기간이 약 21일로 정해져 있어 시장이 급변해도 그 기간을 줄일 방법이 없습니다. 언본딩이 긴 코인일수록 보상률이 높게 책정되는 경향이 있는데, 이는 그만큼 오래 묶이는 위험에 대한 대가로 이해하는 편이 맞습니다.
거래소 스테이킹과 개인 지갑 스테이킹의 차이
같은 코인이라도 어디서 스테이킹하느냐에 따라 편의성, 수수료, 책임 범위가 크게 달라집니다.
| 구분 | 거래소 스테이킹 | 개인 지갑 스테이킹 | 유동성 스테이킹(LST) |
|---|---|---|---|
| 방법 | 거래소 앱에서 신청 | 지갑에서 검증인을 골라 직접 위임 | 스테이킹 증표 토큰(예: stETH)을 받음 |
| 수수료 | 보상의 일부(업비트는 보상의 10% 수준으로 알려짐) | 검증인 수수료만 부담 | 프로토콜·운영사 수수료 |
| 출금 | 거래소 절차 + 네트워크 대기 | 네트워크 대기만 | 증표 토큰을 시장에서 바로 팔 수 있음 |
| 위험 | 거래소 정책 변경·운영 위험 | 검증인 선택·슬래싱·지갑 관리 책임 | 증표 토큰 가격이 원래 코인보다 싸질 위험 |
| 적합한 사람 | 처음 시작하는 투자자 | 지갑 관리에 익숙한 투자자 | 유동성이 중요한 투자자 |
거래소 스테이킹은 버튼 몇 번으로 시작할 수 있고 검증인 관리도 거래소가 대신해 줍니다. 대신 보상의 일부를 수수료로 떼고, 해지 절차와 보상 지급 방식이 거래소 정책을 따릅니다. 거래소에 따라 자체 유동성을 이용해 즉시 해지를 제공하는 상품도 있지만, 조건과 한도는 거래소마다 다르므로 공지를 직접 확인해야 합니다.
개인 지갑 스테이킹은 수수료가 낮은 대신 검증인을 직접 골라야 하고, 지갑 복구 문구 관리 같은 보안 책임도 본인에게 있습니다. 거래소에 둘지 개인 지갑으로 옮길지는 콜드월렛·핫월렛 차이와 안전한 보관법을, 거래소 간 이동 시 출금이 막히는 경우는 트래블룰 코인 출금 가이드를 참고하세요.
슬래싱이란? 스테이킹 원금이 깎이는 경우
슬래싱(slashing)은 검증인이 규칙을 어겼을 때 네트워크가 담보로 맡긴 코인 일부를 깎는 처벌입니다. 같은 블록에 두 번 서명하는 이중 서명처럼 네트워크를 속이려는 행위가 대표적이고, 체인에 따라 장시간 오프라인 상태로 검증을 하지 않은 경우에도 작은 페널티가 붙습니다.
- 이더리움: 이중 서명 등 위반 시 잔액 일부가 삭감되고 검증인은 강제로 퇴출됩니다. 비슷한 시기에 많은 검증인이 함께 위반하면 추가 페널티가 커지는 구조여서, 대형 운영사 한 곳의 사고가 큰 손실로 이어질 수 있습니다.
- 코스모스 계열: 위임한 검증인이 슬래싱되면 위임자의 코인도 같은 비율로 깎입니다. 검증인을 고를 때 수수료만 보지 말고 운영 이력을 확인해야 하는 이유입니다.
- 거래소 스테이킹: 검증인은 거래소가 운영하므로 슬래싱 가능성은 거래소 운영 역량에 달려 있습니다. 손실 발생 시 보전 여부는 거래소 약관을 확인해야 합니다.
APR과 APY 차이, 실제 수익률 계산법
스테이킹 상품에 표시되는 보상률은 보통 APR(단리 연이율)이거나 APY(복리 연수익률)입니다. APR은 받은 보상을 다시 스테이킹하지 않았을 때의 비율이고, APY는 보상을 계속 재투자했다고 가정한 비율입니다. 같은 상품도 APY로 표시하면 숫자가 조금 더 커 보입니다.
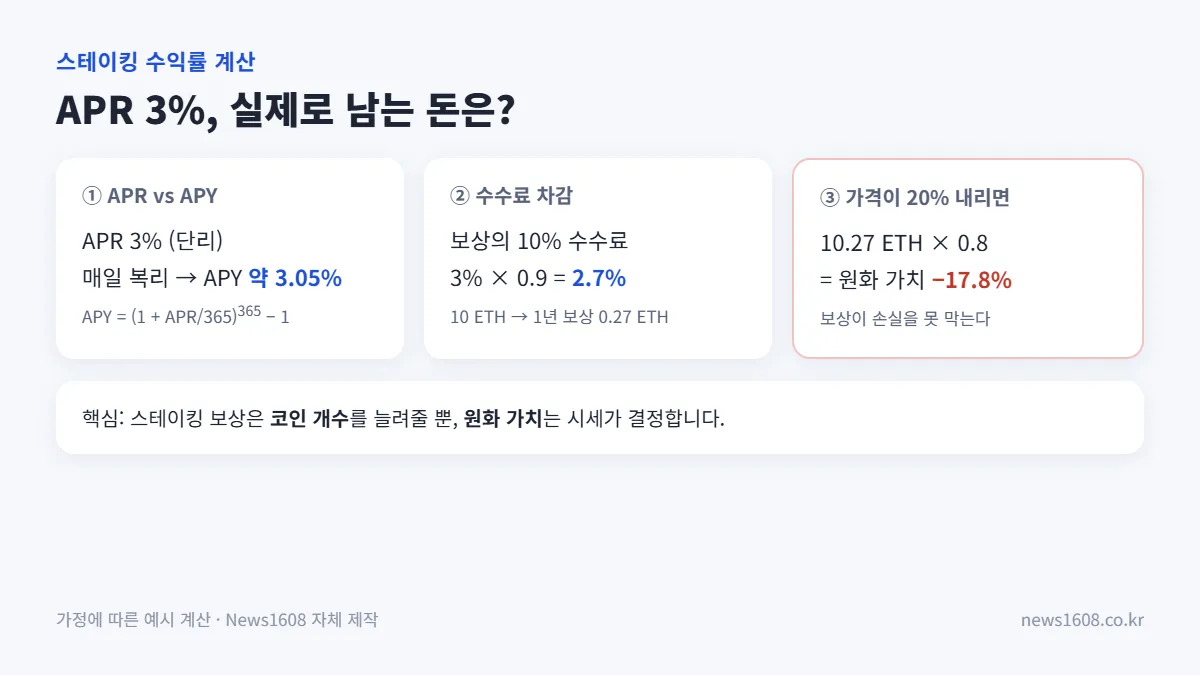
| 계산 단계 | 계산식 | 결과(10 ETH 가정) |
|---|---|---|
| ① 표시 보상률 | APR 3% | 연 0.3 ETH |
| ② 복리 효과 | APY = (1 + 0.03/365)365 − 1 | 약 3.05% |
| ③ 수수료 10% 차감 | 3% × 0.9 | 연 2.7% → 0.27 ETH |
| ④ 1년 뒤 보유량 | 10 + 0.27 | 10.27 ETH |
| ⑤ 가격 20% 하락 시 | 10.27 × 0.8 ÷ 10 | 원화 가치 −17.8% |
계산에서 보듯 스테이킹 보상은 코인 개수를 늘려줄 뿐, 원화 기준 수익은 시세가 결정합니다. 1년간 보상 2.7%를 받아도 가격이 20% 내리면 원화 가치는 18% 가까이 줄어듭니다. 또 2027년부터 가상자산 과세가 시행되면 보상의 세금 처리도 따져야 합니다. 관련 내용은 코인 세금 2027 총정리에서 확인하세요.
보상보다 중요한 원금 손실과 유동성 위험
- 팔고 싶을 때 못 판다: 언본딩 기간 동안 시세가 급락해도 대응할 수 없습니다. 코스모스처럼 3주 넘게 묶이는 코인은 이 위험이 특히 큽니다.
- 대기열은 위기 때 길어진다: 시장이 불안할수록 모두가 동시에 빠져나가려 하므로, 정작 빼고 싶은 순간에 대기가 가장 깁니다. 2025년 9월 이더리움 대기 45일 사례가 그렇습니다.
- 보상률은 고정이 아니다: 스테이킹 참여자가 늘면 1인당 보상은 줄어듭니다. 표시된 보상률은 과거 실적 기반 추정치입니다.
- 예금자보호 대상이 아니다: 거래소 스테이킹은 예금이 아니므로 원금 보장이 없습니다.
정리하면, 스테이킹을 시작하기 전에 확인할 순서는 “보상률”이 아니라 ① 해지에 걸리는 시간 ② 그 기간 시세가 떨어져도 버틸 수 있는 금액인지 ③ 수수료와 슬래싱 책임이 누구에게 있는지입니다.
필자의 판단: 스테이킹은 “이자 상품”이 아니라 “유동성을 파는 계약”
금융권에서 상품 리스크를 오래 다뤄 온 입장에서 보면, 스테이킹을 예금 이자처럼 설명하는 방식이 가장 위험하다고 봅니다. 은행 정기예금도 중도해지가 가능하고 원금이 보호되지만, 스테이킹은 원금이 시세에 노출된 상태에서 일정 기간 팔 권리를 포기하는 대가로 보상을 받는 구조입니다. 즉 보상률은 이자가 아니라 “유동성을 내준 값”에 가깝습니다.
그래서 저는 스테이킹 여부를 판단할 때 보상률보다 언본딩 기간 동안의 최대 하락폭을 먼저 따져 보길 권합니다. 예를 들어 22일 묶이는 코인이라면, 과거 3주 동안 가장 크게 떨어졌던 폭을 감당할 수 있는지가 핵심입니다. 연 3% 보상은 3주 동안의 10% 하락 한 번이면 몇 년 치가 사라집니다. 이미 장기 보유하기로 마음먹은 코인 중, 당장 쓸 일이 없는 일부만 스테이킹하는 것이 현실적인 접근입니다.
제도 측면에서도 아직 빈칸이 많습니다. 거래소 스테이킹은 예금자보호 대상이 아니고, 슬래싱 손실 보전이나 해지 지연 시 책임 범위가 거래소 약관에 맡겨져 있습니다. 2단계 가상자산 법제화 과정에서 스테이킹 서비스의 설명 의무와 해지 조건 공시가 더 구체화될 필요가 있다고 봅니다.
자주 묻는 질문(FAQ)
업비트 이더리움 언스테이킹은 며칠 걸리나요?
고정 기간이 없고 이더리움 네트워크의 퇴출 대기열 길이에 따라 달라집니다. 대기열이 거의 없을 때는 출금 가능 대기와 출금 스윕만 거치므로 수일 수준이지만, 2025년 9월처럼 대기열이 길 때는 한 달 반 이상 걸린 적도 있습니다. 신청 화면의 예상 시간을 확인하세요.
언스테이킹 대기 중에도 보상이 나오나요?
이더리움은 퇴출 대기열에 있는 동안에는 검증인이 활동 중이라 보상이 쌓이지만, 퇴출 이후 출금 가능 대기와 출금 스윕 기간에는 보상이 없습니다. 대부분의 코인은 언본딩 기간 동안 보상이 지급되지 않습니다.
APR과 APY 중 무엇을 봐야 하나요?
보상을 자동 재투자하는 상품이면 APY, 보상을 따로 지급받는 상품이면 APR이 실제에 가깝습니다. 어느 쪽이든 수수료 차감 전인지 후인지 함께 확인해야 합니다.
슬래싱으로 손실이 나면 거래소가 보상해 주나요?
거래소마다 다릅니다. 일부 거래소는 운영 과실로 인한 손실을 보전한다고 안내하지만, 법적으로 보장된 것은 아니므로 이용약관의 손실 보전 조항을 직접 확인해야 합니다.
※ 참고 자료: 업비트 고객센터 – 스테이킹과 언스테이킹 소요 시간, Blockdaemon – Ethereum Exit Queue, Figment – Ethereum’s Exit Queue Hits Record High, InfStones – Exit Queue Hits Zero, Arkham Research, Validator Queue(실시간 대기열)
※ 본 기사는 정보 제공 목적이며 특정 가상자산의 매수·매도나 스테이킹 참여를 권유하지 않습니다. 가상자산은 원금 손실 위험이 크며, 투자 판단과 결과에 대한 책임은 투자자 본인에게 있습니다.