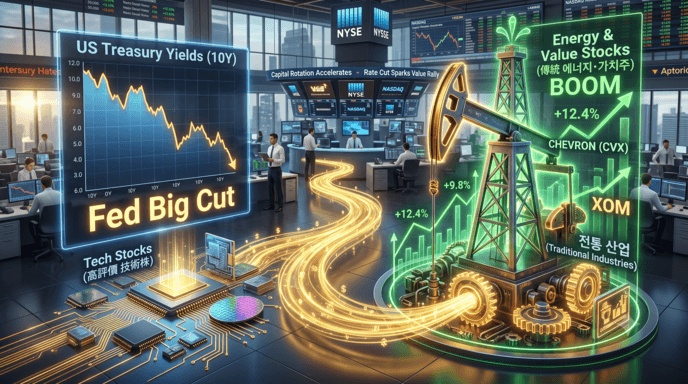
2026년 8월 28일, 글로벌 거시경제의 시계가 미국 연방준비제도(Fed)의 9월 연방공개시장위원회(FOMC)를 향해 빠르게 돌고 있습니다. 제롬 파월 연준 의장이 통화정책의 명확한 피벗(Pivot, 방향 전환)을 시사한 이후, 시장은 단순한 25bp 금리 인하를 넘어 50bp 이상의 ‘빅 컷(Big Cut)’ 가능성까지 가격에 적극적으로 반영하고 있습니다. 이러한 거시적 변곡점은 월스트리트의 거대한 자금 이동(Sector Rotation)을 촉발했습니다.
- 금리 하락과 킹달러의 종언: 미 국채 10년물 금리가 심리적 저항선을 뚫고 하향 안정화 추세에 접어들었으며, 오랫동안 글로벌 증시를 짓눌렀던 강달러(킹달러) 기조가 뚜렷하게 약화되고 있습니다. 금리 인하 사이클의 진입은 시중에 막대한 유동성을 공급하는 신호탄이며, 이는 신흥국 증시와 대체 자산의 밸류에이션을 끌어올리는 강력한 동인입니다.
- 섹터 순환매(Sector Rotation)의 가속화: 하반기 금융시장의 가장 큰 특징은 ‘자금의 영리한 이동’입니다. 그동안 AI 랠리를 주도하며 밸류에이션 부담이 커진 일부 고평가 기술주에서 차익을 실현한 거대 기관 자금들이, 상대적으로 철저히 소외되었던 우량 가치주와 경기 방어주로 대거 쏟아져 들어오고 있습니다.
- 셰브론(Chevron) 등 전통 에너지주의 화려한 부활: 특히 금리 인하 수혜가 예상되는 고배당 주식과 유가 안정화의 수혜를 입는 글로벌 에너지 기업들이 재평가받고 있습니다. 셰브론(Chevron)과 같은 에너지 공룡들은 막대한 현금 창출 능력과 주주 환원 정책을 바탕으로 시장의 하방 변동성을 방어하는 든든한 방패 역할을 하고 있습니다. 스마트 투자자들은 포트폴리오의 한 축에 AI 성장주를, 다른 한 축에 셰브론과 같은 견고한 가치주를 배치하는 ‘바벨 전략(Barbell Strategy)’을 통해 리스크를 헤지(Hedge)하고 수익을 극대화하는 데 집중하고 있습니다.
업데이트(9월 18일)|실제로는 정반대로 움직였다
이 글은 2026년 8월 28일, “9월 FOMC에서 빅컷(0.5%p 인하)이 기정사실화됐다”는 시장 기대를 전제로 작성됐습니다. 하지만 실제 결과는 정반대였습니다. 연준은 9월 16일 FOMC에서 기준금리를 오히려 0.25%포인트 인상해 3.75~4.00%로 올렸습니다. 인하는커녕 2023년 이후 처음으로 금리를 올린 것으로, 8월 말 시장이 가격에 반영하던 ‘빅컷 기대’는 완전히 빗나갔습니다.
무엇이 예상을 빗나가게 했나
8월 말 잭슨홀 미팅 이후 시장은 파월 의장의 발언을 ‘피벗 신호’로 해석했지만, 9월 FOMC의 경제전망(SEP)에서는 오히려 인플레이션이 예상보다 끈질기다는 점이 부각됐습니다. 연준이 제시한 2026년 개인소비지출(PCE) 물가상승률 전망치는 3.7%로, 6월 전망보다 오히려 높아졌습니다. 시장이 ‘금리 인하 사이클 진입’으로 읽었던 신호가, 실제로는 인플레이션 재점화 우려에 밀려 정반대 결정으로 뒤집힌 셈입니다.
이 글이 전망했던 ‘섹터 순환매’는 어떻게 됐나
이 글은 금리 인하를 전제로 고평가 기술주에서 에너지·가치주로 자금이 이동하는 ‘섹터 순환매’를 전망했습니다. 하지만 실제로 금리가 오히려 오르면서 전제 자체가 성립하지 않게 됐습니다. 흥미로운 점은, 정작 9월 17일 국내 증시는 금리 인상 발표에도 코스피가 0.04% 소폭 하락에 그쳤다는 것입니다. 시장이 이미 인상 가능성을 상당 부분 선반영하고 있었기 때문으로 풀이됩니다. 즉 ‘깜짝 발표’보다 ‘사전에 예상됐던 정반대 결과’였다는 점이, 이번 사례를 더 흥미롭게 만듭니다.
이번 사례가 남기는 것
이번 사례는 ‘시장이 기정사실화했다’는 표현을 얼마나 조심스럽게 다뤄야 하는지를 보여줍니다. 잭슨홀에서 나온 발언 하나로 시장 전체가 한 방향으로 쏠렸지만, 정작 실제 정책 결정은 인플레이션 지표에 따라 정반대로 나왔습니다. 통화정책 전망 기사를 볼 때는 ‘시장이 가격에 반영한 기대’와 ‘실제 경제지표가 가리키는 방향’을 함께 확인해야 한다는 점을 이번 사례가 다시 한번 보여줍니다.
실제 금리 인상의 배경과 한국 시장에 미치는 영향은 뉴스1608의 ‘미국 금리 3.75%로 올랐다…한국은행 기준금리 3%에 다시 금리차 변수’ 기사에서 자세히 다뤘습니다.